Im April 2025 bekam man für eine Unze Gold 105 Unzen Silber, im Januar 2026 nur noch 45. Wer damals Gold in Silber getauscht und rechtzeitig zurückgetauscht hätte, besäße heute mehr als doppelt so viel Gold. Klingt nach einer einfachen Strategie. Ich habe nachgerechnet, wie oft sie funktioniert hat, wo sie scheitert – und welche Kosten in Deutschland dazukommen.
Die Idee hinter dem Tausch
Die Gold-Silber-Ratio gibt an, wie viele Unzen Silber eine Unze Gold wert ist: Goldpreis geteilt durch Silberpreis. Die Strategie des Tauschens beruht auf der Annahme, dass die Ratio nach extremen Ausschlägen zu ihrem langfristigen Mittel zurückkehrt. Der Durchschnitt der Monatswerte von 1970 bis Mai 2026 liegt bei 60,2.
Die Regel lautet dann:
- Ist die Ratio sehr hoch, ist Silber im Verhältnis zu Gold günstig. Sie tauschen Gold in Silber.
- Ist die Ratio sehr niedrig, ist Gold im Verhältnis günstig. Sie tauschen Silber zurück in Gold.
Das Ziel ist nicht, in Dollar oder Euro mehr zu verdienen, sondern die Zahl Ihrer Unzen zu vermehren – ohne zusätzliches Geld einzusetzen.
Das Rechenbeispiel 2025/2026
Die jüngste Bewegung liefert ein Lehrbuchbeispiel.
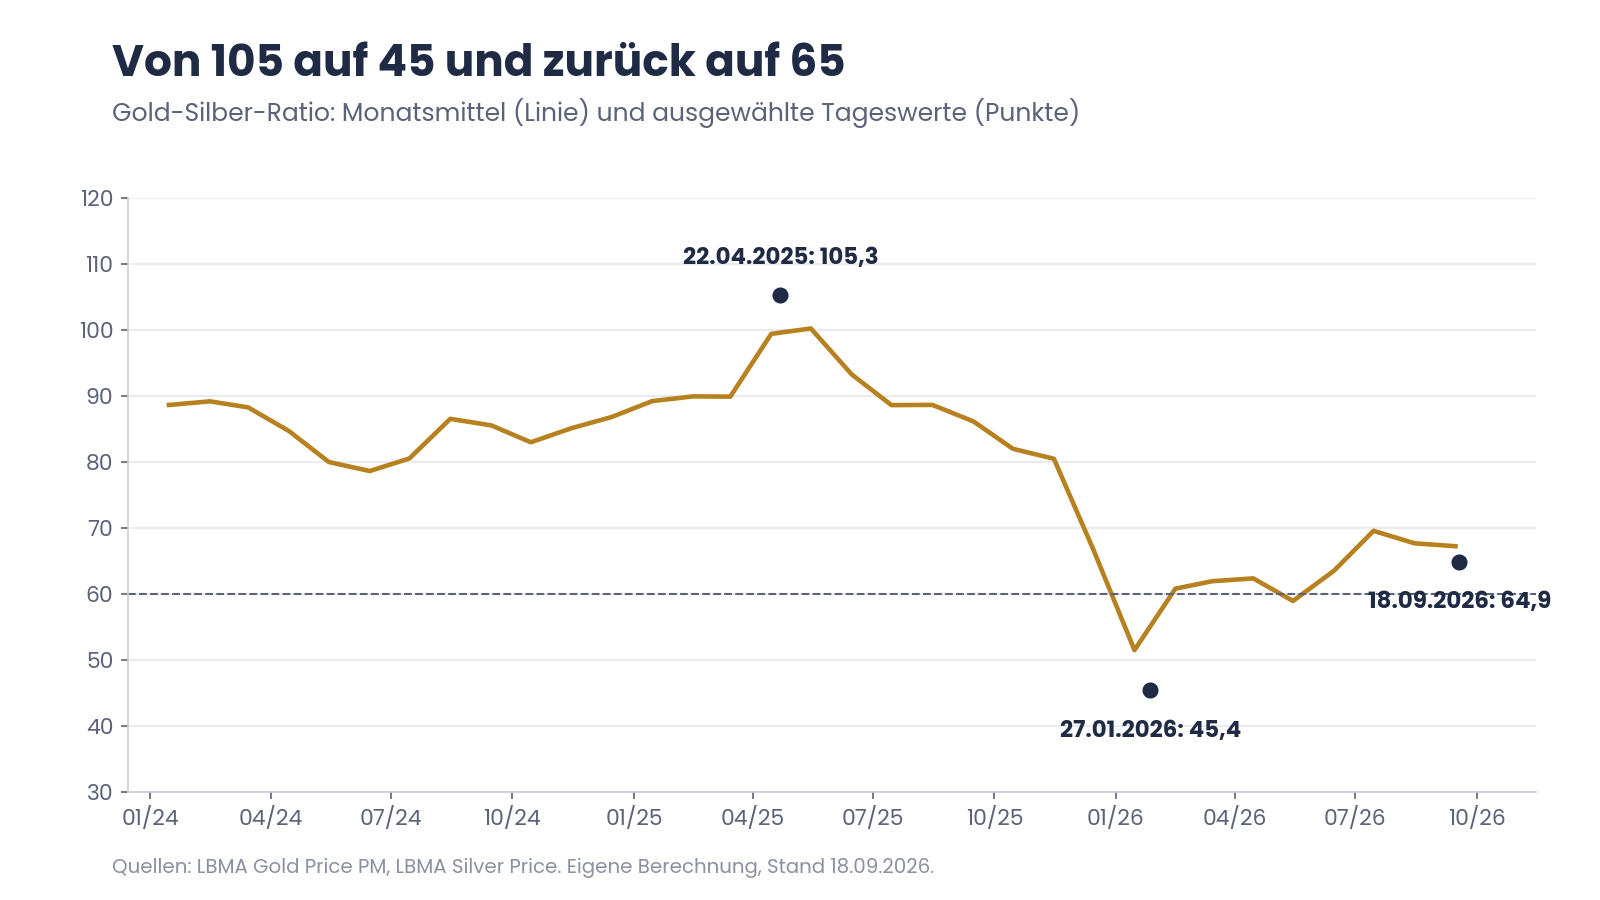
Gold in Silber tauschen 2025/2026: Die Gold-Silber-Ratio fiel von 105,3 auf 45,4 und stieg danach wieder auf 64,9
Am 22. April 2025 lag die Ratio, berechnet aus den Londoner Tagesfixings, bei 105,3. Am 27. Januar 2026 lag sie bei 45,4. Die Rechnung für eine Unze Gold:
| Schritt |
Rechnung |
Ergebnis |
| Ausgangsbestand |
– |
1 Unze Gold |
| Tausch am 22.04.2025 (Ratio 105,3) |
1 × 105,3 |
105,3 Unzen Silber |
| Rücktausch am 27.01.2026 (Ratio 45,4) |
105,3 ÷ 45,4 |
2,32 Unzen Gold |
Mit Monatsmitteln statt Tageswerten fällt das Ergebnis kleiner aus: Die Ratio lag im April 2025 im Mittel bei 99,4 und im Januar 2026 bei 51,5. Das ergibt 99,4 ÷ 51,5 = 1,93 Unzen Gold.
Diese Rechnung hat drei Haken. Erstens kennt man Hoch und Tief erst hinterher. Niemand wusste im April 2025, dass 105 der Höhepunkt war, und im Januar 2026, dass 45 das Tief war. Zweitens enthält sie keine Kosten. Drittens keine Steuern. Zu allen drei Punkten gleich mehr.
Wie zuverlässig war das Signal seit 1971?
Um das Signal zu prüfen, habe ich für jeden Monat seit 1971 festgestellt, wo die Ratio stand, und nachgesehen, ob sie zwölf und 24 Monate später niedriger lag. „Niedriger“ heißt: Silber hat sich in dieser Zeit besser entwickelt als Gold, der Tausch hätte sich in Unzen gerechnet gelohnt – vor Kosten.
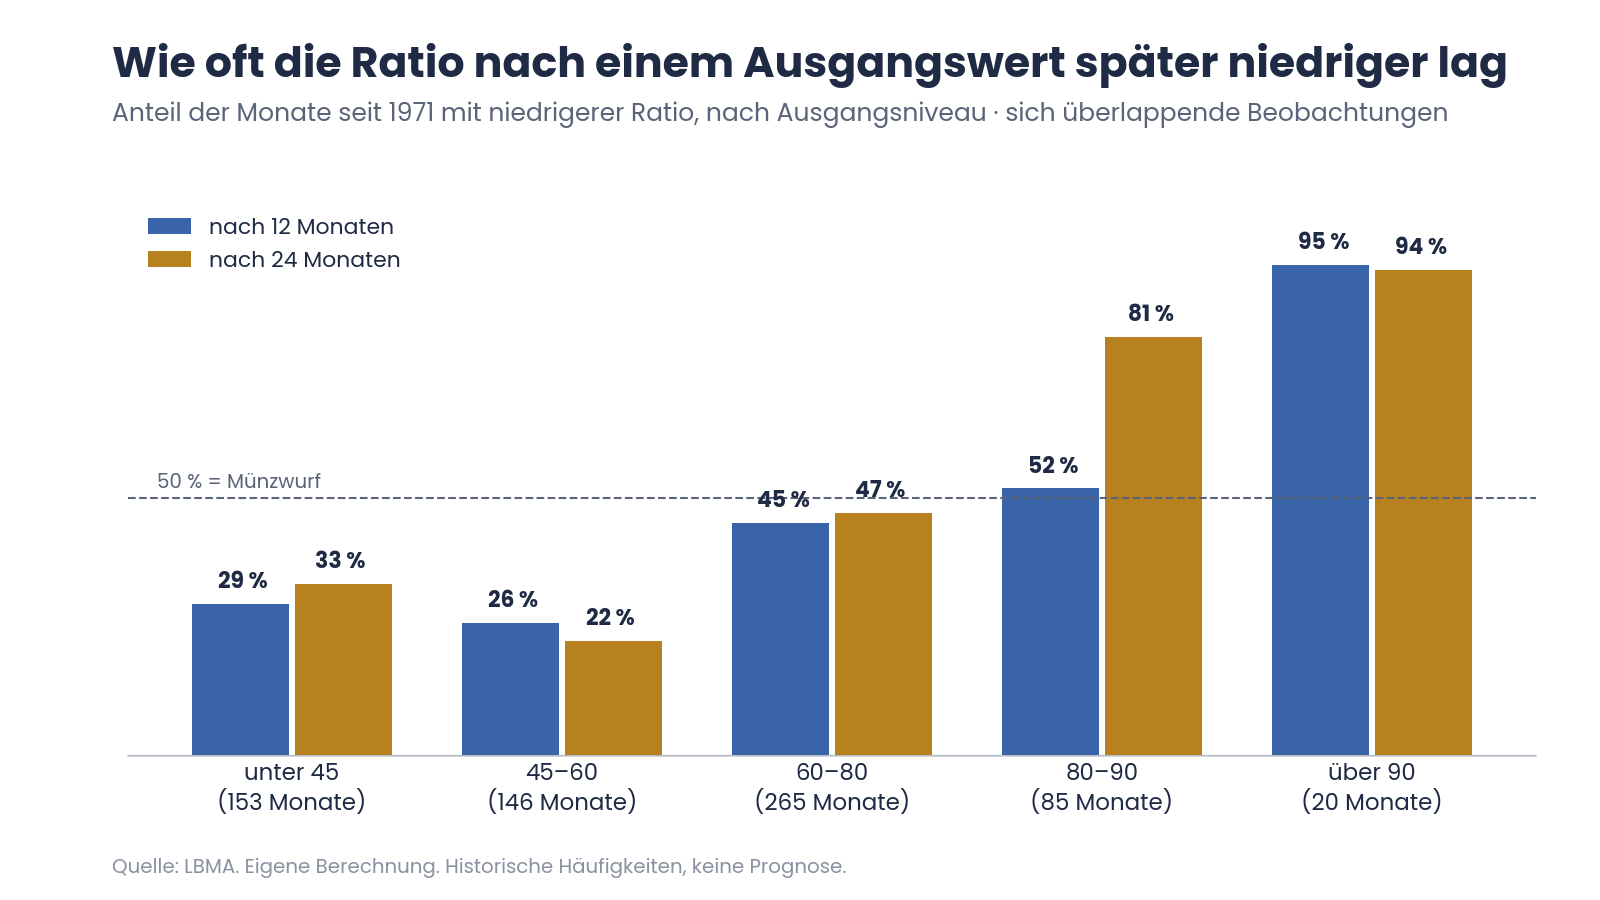
Gold in Silber tauschen nach Ausgangsniveau: Anteil der Monate seit 1971, in denen die Ratio 12 und 24 Monate später niedriger lag
| Ausgangsniveau der Ratio | Anzahl Monate | Nach 12 Monaten niedriger | Nach 24 Monaten niedriger |
| unter 45 | 153 | 29 % | 33 % |
| 45 bis 60 | 146 | 26 % | 22 % |
| 60 bis 80 | 265 | 45 % | 47 % |
| 80 bis 90 | 85 | 52 % | 81 % |
| über 90 | 20 | 95 % | 94 % |
Die Tabelle zeigt drei Dinge:
- Über 90 war das Signal stark. In 19 von 20 Monaten mit einer Ratio über 90 lag sie ein Jahr später niedriger.
- Zwischen 80 und 90 brauchte es Geduld. Nach zwölf Monaten war es ein Münzwurf (52 Prozent), nach 24 Monaten lag die Ratio in 81 Prozent der Fälle niedriger.
- Im mittleren Bereich gibt es kein Signal. Zwischen 60 und 80 – dort liegt die Ratio aktuell – ist das Ergebnis mit 45 und 47 Prozent nicht besser als Zufall.
Für die Gegenrichtung, Silber zurück in Gold, ist das Signal schwächer. Unter 45 lag die Ratio nach 24 Monaten in 67 Prozent der Fälle höher, also in zwei von drei Fällen.
Eine wichtige Einschränkung: Die 20 Monate über 90 stammen aus wenigen Episoden (einzelne Monate von 1990 bis 1993, Juni 2019, März bis Juli 2020, Juli 2022 sowie April bis Juni 2025). Aufeinanderfolgende Monate überlappen sich und sind statistisch nicht unabhängig. Die Prozentwerte sind deshalb als Größenordnung zu lesen, nicht als Wahrscheinlichkeit für die Zukunft.
Silber oder Gold: Was hat sich absolut gelohnt?
Ob die Ratio fällt, ist die eine Frage. Die andere ist, ob Sie mit Silber auch in Dollar gut gefahren wären. Die folgende Auswertung zeigt die durchschnittliche Wertentwicklung beider Metalle über die folgenden 24 Monate, abhängig davon, wo die Ratio zu Beginn stand.
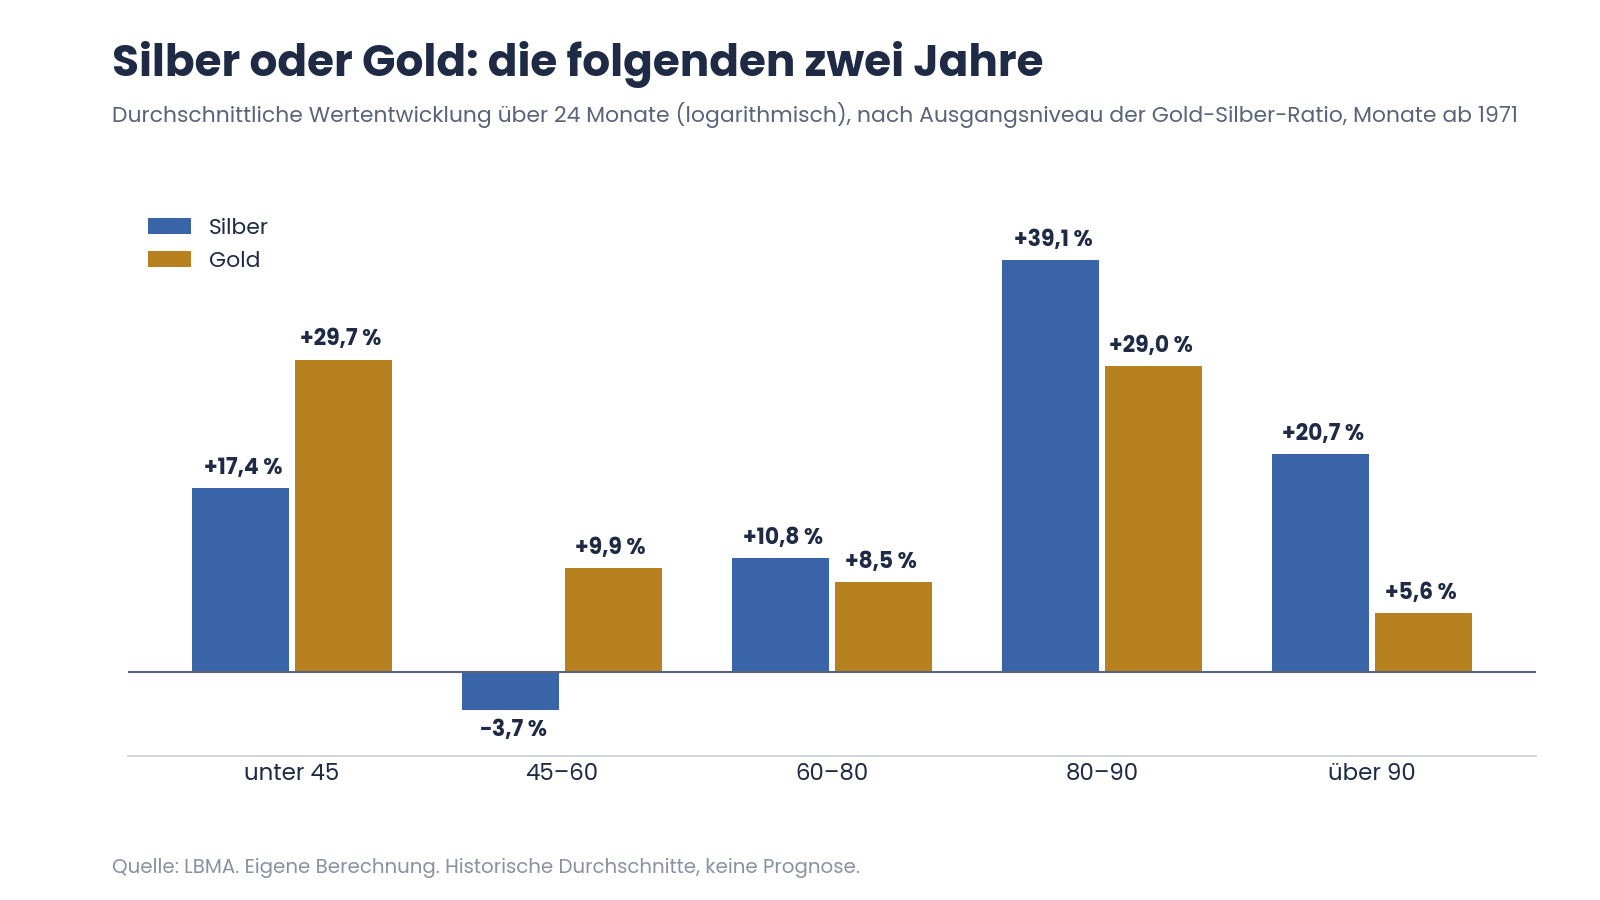
Gold in Silber tauschen oder halten: durchschnittliche 24-Monats-Entwicklung von Silber und Gold nach Ausgangsniveau der Ratio
| Ausgangsniveau | Silber, Ø 24 Monate | Gold, Ø 24 Monate |
| unter 45 | +17,4 % | +29,7 % |
| 45 bis 60 | −3,7 % | +9,9 % |
| 60 bis 80 | +10,8 % | +8,5 % |
| 80 bis 90 | +39,1 % | +29,0 % |
| über 90 | +20,7 % | +5,6 % |
Die Werte sind logarithmische Veränderungen, gerechnet mit Monatsmitteln. Bei hoher Ratio hat sich Silber in den folgenden zwei Jahren im Schnitt deutlich besser entwickelt als Gold. Bei niedriger Ratio war es umgekehrt. Das passt zur Tauschidee – mit den gleichen Einschränkungen wie oben.
Das Timing-Problem: 2018 bis 2020
Die Durchschnittswerte verdecken, wie schmerzhaft der Weg sein kann. Das zeigt die Zeit ab 2018.
Im März 2018 überschritt die Ratio im Monatsmittel die Marke von 80 (80,4). Wer damals nach der Regel Gold in Silber getauscht hätte, sah sie danach weiter steigen: auf 84,9 im Dezember 2018, 90,6 im Juni 2019 und 111,9 im April 2020, als die Corona-Krise die Märkte erfasste. Gemessen in Gold lag der Silberbestand damit zeitweise 28 Prozent im Minus (80,4 ÷ 111,9 = 0,72).
Erst im August 2020 fiel die Ratio im Monatsmittel wieder unter 80 (73,2). Wer durchgehalten hat, lag nach knapp zweieinhalb Jahren vor Kosten knapp zehn Prozent vorn (80,4 ÷ 73,2 = 1,10). Nach 19 Prozent Mehrwertsteuer auf Silberbarren (siehe unten) wäre allerdings ein Minus geblieben. Wer im Frühjahr 2020 die Nerven verloren hat, hat den Verlust realisiert.
Die Lehre daraus: Eine hohe Ratio kann noch deutlich höher steigen. In Krisen und Rezessionen ist genau das die Regel. In allen acht US-Rezessionen seit 1970 ist die Ratio gestiegen, zwischen 12 und 136 Prozent.
Der Mittelwert verschiebt sich
Ein zweites Problem ist der Maßstab selbst. Die Tauschregel setzt voraus, dass es einen stabilen Mittelwert gibt, zu dem die Ratio zurückkehrt. Über die Jahrzehnte hat er sich aber deutlich verschoben.
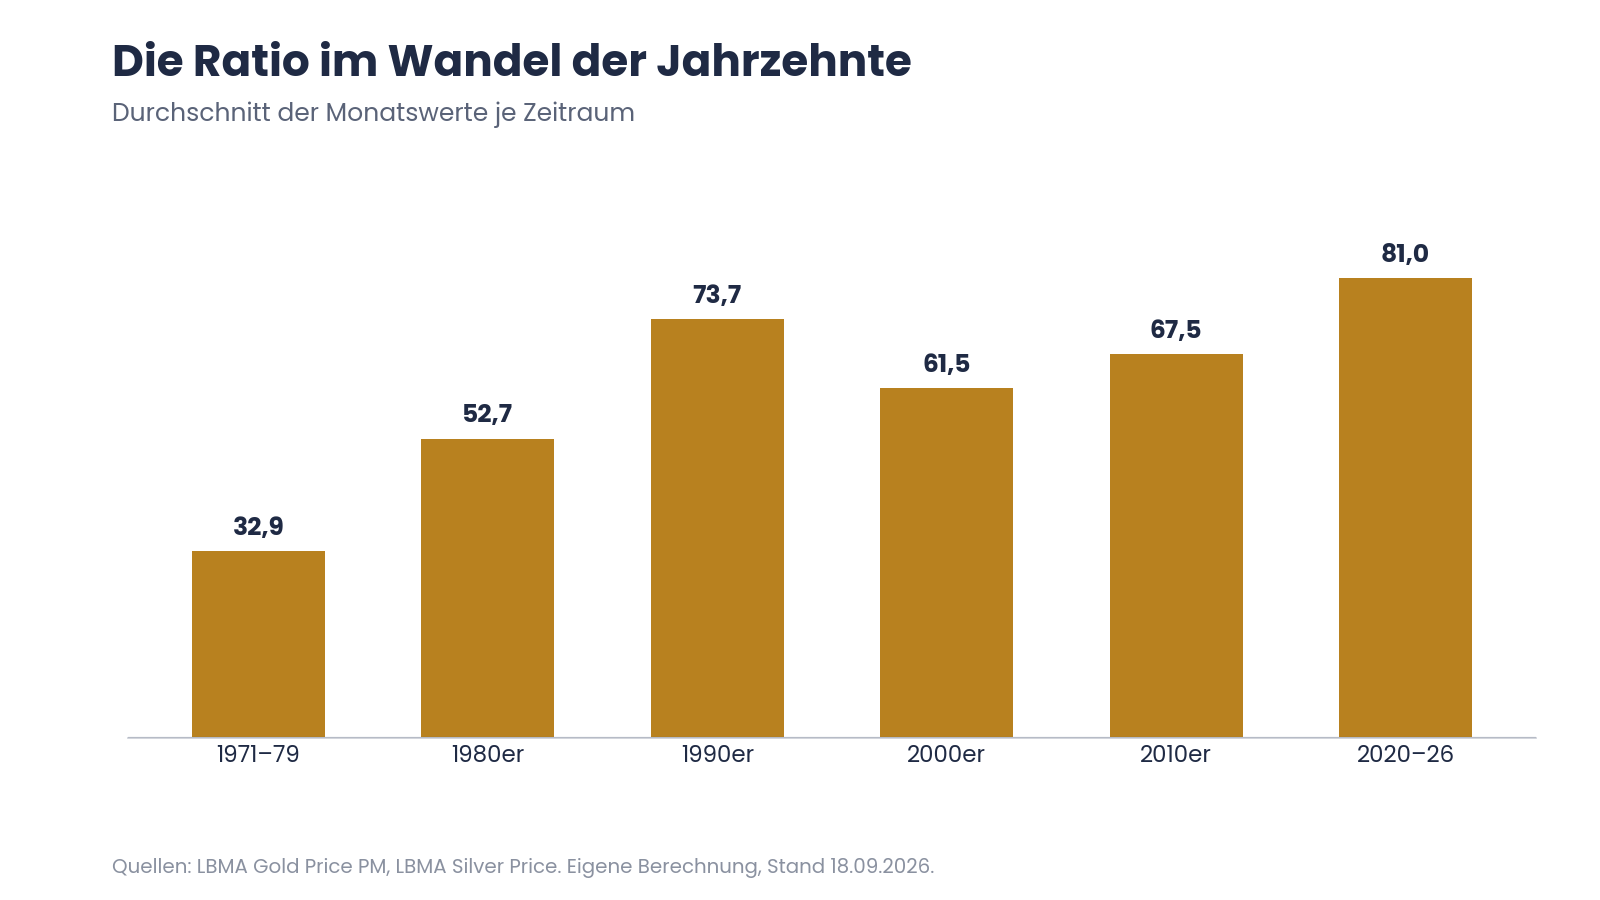
Gold in Silber tauschen mit wanderndem Maßstab: Durchschnitt der Gold-Silber-Ratio je Jahrzehnt
| Zeitraum | Durchschnitt |
| 1971 – 1979 | 32,9 |
| 1980er | 52,7 |
| 1990er | 73,7 |
| 2000er | 61,5 |
| 2010er | 67,5 |
| 2020 – 2026 | 81,0 |
| Zeitraum | Durchschnitt |
| 1971 – 1979 | 32,9 |
| 1980er | 52,7 |
| 1990er | 73,7 |
| 2000er | 61,5 |
| 2010er | 67,5 |
| 2020 – 2026 | 81,0 |
Wer in den Achtzigerjahren eine Ratio von 60 für hoch hielt, hätte in den Neunzigern fast durchgehend falsch gelegen. Seit 2020 lag der Durchschnitt bei 81. Das Silver Institute nennt in einer Analyse vom Juli 2026 ein langfristiges Gleichgewicht knapp unter 60 zu 1 und sieht in den hohen Goldkäufen der Notenbanken einen wahrscheinlichen Grund dafür, dass die Ratio zuletzt darüber lag. Ob 60 auch künftig der richtige Maßstab ist, weiß ich nicht.
Die Kosten in Deutschland: Mehrwertsteuer
Hier wird es für deutsche Anleger entscheidend. Anlagegold ist nach § 25c Umsatzsteuergesetz von der Umsatzsteuer befreit. Silberbarren dagegen unterliegen dem vollen Steuersatz von 19 Prozent.
Das hat eine direkte Folge für die Tauschrechnung. Tauschen Sie Gold im Wert von 10.000 Euro in Silberbarren, erhalten Sie Silber im Nettowert von 8.403 Euro (10.000 ÷ 1,19). Beim späteren Verkauf bekommen Sie die Mehrwertsteuer nicht zurück.
Daraus ergibt sich eine Mindestbewegung: Die Ratio muss um rund 16 Prozent fallen, damit Sie nach dem Rücktausch überhaupt wieder bei Ihrer Ausgangsmenge Gold ankommen. Die Rechnung: 1 − 1 ÷ 1,19 = 0,160. Beispiel: Tauschen Sie bei einer Ratio von 90, müssen Sie bei höchstens 75,6 zurücktauschen (90 ÷ 1,19), nur um die Mehrwertsteuer wieder hereinzuholen. Dazu kommen die Spannen zwischen An- und Verkaufspreis der Händler bei beiden Transaktionen. Deren Höhe hängt von Händler, Produkt und Stückelung ab, ich kann sie nicht pauschal beziffern.
Zum Vergleich mit dem Rechenbeispiel oben: Von 105,3 auf 45,4 ist die Ratio um 57 Prozent gefallen. Da wäre nach Mehrwertsteuer immer noch ein Gewinn geblieben (105,3 ÷ 1,19 ÷ 45,4 = 1,95 Unzen Gold vor Händlerspannen). Bei der Bewegung von 90 auf 80 dagegen wäre nach Steuer ein Verlust entstanden.
Zollfreilager: neue Regel seit April 2026
Viele Anleger haben Silber bisher über Zollfreilager in Deutschland gekauft und so die Umsatzsteuer vermieden. Das Bundesministerium der Finanzen hat die Voraussetzungen dafür mit einem Schreiben vom 9. April 2026 zu § 4 Nr. 4b UStG verschärft. Nach Darstellung von Steuerberater Dirk Wendl (pandotax, 6. Mai 2026) gilt die Steuerbefreiung nur noch, wenn der Käufer selbst das Zollverfahren beendet. Das sei für Privatanleger in der Praxis kaum erfüllbar, die Regel gelte ohne Übergangsfrist. Gold ist davon nicht betroffen, weil es ohnehin nach § 25c UStG steuerfrei ist.
Wie sich die Regel auf Lager im Ausland, etwa in der Schweiz, auswirkt, ist in den genannten Quellen nicht abschließend geklärt. Das sollten Sie vor einem Kauf mit einem Steuerberater prüfen.
Die Kosten in Deutschland: Haltefrist
Gewinne aus dem Verkauf von physischem Gold und Silber sind nach § 23 Einkommensteuergesetz steuerfrei, wenn zwischen Kauf und Verkauf mehr als ein Jahr liegt. Innerhalb dieser Frist sind Gewinne steuerpflichtig. Dabei gilt eine Freigrenze von 1.000 Euro im Kalenderjahr: Liegt der Gesamtgewinn aus solchen privaten Veräußerungsgeschäften darunter, bleibt er steuerfrei. Liegt er darüber, ist der gesamte Betrag zu versteuern, nicht nur der Teil über 1.000 Euro.
Für das Tauschen hat das zwei Folgen:
- Der Tausch ist ein Verkauf. Geben Sie Gold weniger als ein Jahr nach dem Kauf ab, um Silber zu kaufen, wird ein Gewinn beim Gold steuerpflichtig.
- Die Frist beginnt neu. Für das neu gekaufte Silber startet die einjährige Haltefrist am Tag des Kaufs. Tauschen Sie innerhalb eines Jahres zurück, ist ein Gewinn beim Silber steuerpflichtig.
Im Rechenbeispiel oben lagen zwischen Tausch und Rücktausch etwas mehr als neun Monate. Ein Gewinn aus dem Silber wäre also steuerpflichtig gewesen.
Zur Einordnung der aktuellen Debatte: Mit dem Regierungsentwurf zum Haushalt 2027 vom 6. Juli 2026 verfolgt die Bundesregierung Pläne, die Haltefrist für Kryptowerte abzuschaffen. Für physische Edelmetalle ist nach Darstellung des Händlers Kettner Edelmetalle (21. September 2026) keine vergleichbare Änderung vorgesehen. Die einjährige Haltefrist für Gold und Silber gilt damit unverändert. Dass sie für Edelmetalle bestehen bleibt, ist keine Selbstverständlichkeit, sondern ein Stück Schutz Ihres Eigentums, auf das Sie achten sollten.
Fünf Regeln, wenn Sie Gold in Silber tauschen wollen
Aus den Daten und den Kosten lassen sich fünf Regeln ableiten. Sie sind keine Garantie, sondern das, was die Auswertung seit 1971 hergibt:
- Nur bei Extremen handeln. Im Bereich zwischen 60 und 80 gab es historisch kein verwertbares Signal. Über 90 war es am stärksten, zwischen 80 und 90 erst nach 24 Monaten.
- Die Mehrwertsteuer einpreisen. Bei Silberbarren muss die Ratio um rund 16 Prozent fallen, bevor der Tausch überhaupt etwas bringt – zuzüglich Händlerspannen.
- Die Haltefrist beachten. Wer vor Ablauf eines Jahres tauscht, macht aus einem steuerfreien einen steuerpflichtigen Gewinn und startet die Frist neu.
- Mit weiter steigender Ratio rechnen. 2018 bis 2020 stieg sie von 80 auf 112. Tauschen Sie nur einen Teil und nur Geld, bei dem Sie Zwischenverluste aushalten.
- Den Maßstab nicht überschätzen. Der Mittelwert hat sich über die Jahrzehnte von 33 auf 81 verschoben. Ein „fairer“ Wert ist nicht in Stein gemeißelt.
Fazit
Gold in Silber tauschen, wenn die Ratio extrem hoch ist, hat historisch meist funktioniert. Über 90 lag die Ratio ein Jahr später in 19 von 20 Monaten niedriger. Im breiten Mittelfeld, wo sie derzeit mit knapp 65 steht, gibt es dagegen kein brauchbares Signal. Und für deutsche Anleger kosten 19 Prozent Mehrwertsteuer auf Silberbarren und die neu beginnende Haltefrist einen großen Teil des möglichen Vorteils.
Für Ihren Vermögensschutz heißt das: Der Tausch ist ein Werkzeug für seltene Ausnahmesituationen, kein Dauerprogramm. Das Fundament bleibt das, was Sie halten – physisches Eigentum, das Ihnen niemand über eine Bankbilanz oder eine politische Entscheidung entwerten kann. Wer tauscht, sollte es so tun, dass dieses Fundament nicht durch Kosten und Steuern angegriffen wird.
Dieser Beitrag ist keine Anlage- und keine Steuerberatung. Die Angaben zu Umsatzsteuer und Einkommensteuer geben den Stand der genannten Quellen wieder. Für Ihre persönliche Situation wenden Sie sich bitte an einen Steuerberater. Vergangene Entwicklungen sind kein verlässlicher Hinweis auf künftige.
Quellen
- LBMA Gold Price PM und LBMA Silver Price, Tageswerte: prices.lbma.org.uk/json/gold_pm.json und prices.lbma.org.uk/json/silver.json (Abruf September 2026)
- Einkommensteuergesetz, § 23 Private Veräußerungsgeschäfte: gesetze-im-internet.de/estg/__23.html
- Umsatzsteuergesetz, § 25c Besteuerung von Umsätzen mit Anlagegold: gesetze-im-internet.de/ustg_1980/__25c.html
- Bundesministerium der Finanzen, Schreiben vom 9. April 2026 zu § 4 Nr. 4b UStG (Umsatzsteuerbefreiung im Zusammenhang mit Zolllagern)
- Dirk Wendl (Steuerberater), „BMF-Erlass 9. April 2026: Ende der Steuervorteile bei Silber“, pandotax, 06.05.2026 (aktualisiert 11.06.2026): pandotax.de/rechtliches/silber-steuern-2026/
- Jürgen Fröhlich, „Edelmetall im Zollfreilager: Steuerhammer beendet Vorteil für Anleger“, Goldreporter, 15.04.2026: goldreporter.de/bmf-zollfreilager-umsatzsteuer-edelmetalle/news/257737/
- Kettner Edelmetalle, „Spekulationsfrist Gold: Abschaffung durch Krypto-Reform?“, 21.09.2026: kettner-edelmetalle.de/wissen/krypto-haltefrist-2027-spekulationsfrist-gold-silber
- CoinTracking, „Krypto-Steuer 2027: Kabinettsbeschluss vom 6. Juli im Detail“: cointracking.info/de/blog/krypto-steuer-kabinettsbeschluss-2027/
- The Silver Institute, Analyse zur Gold-Silber-Ratio (Juli 2026): silverinstitute.org
Alle Ratio-, Häufigkeits- und Renditeberechnungen: eigene Berechnung auf Basis der LBMA-Fixings (Monatsmittel; Tageswerte, wo angegeben)
Bildrechte: Michael Sielmon