Die Reserven reichen noch fünfzehn Jahre – diesen Satz liest man seit Jahrzehnten, und seit Jahrzehnten stimmt er nicht. Trotzdem verändert sich gerade etwas Grundsätzliches an der Angebotsseite von Gold und Silber. Wer wissen will, wohin die Preise bis 2035 laufen können, muss zuerst verstehen, warum die Fördermenge auf Rekordniveau steht und die Knappheit trotzdem zunimmt.
Wo die beiden Metalle heute stehen
Der 29. Januar 2026 war ein außergewöhnlicher Tag. Gold erreichte mit 5.405 US-Dollar je Feinunze seinen höchsten Schlusskurs aller Zeiten, Silber schoss auf 121,58 Dollar. Fünf Monate später notierte Gold bei 4.002 Dollar und Silber bei 55,50 Dollar – ein Rückgang von 26 beziehungsweise 54 Prozent innerhalb eines halben Jahres.
Aktuell, Ende August 2026, liegen die Kurse dazwischen:
| Metall | US-Dollar je Unze | Euro je Unze | Höchstkurs 2026 | Tiefstkurs 2026 |
| Gold | 4.451 | 3.837 | 5.405 (29.01.) | 4.002 (25.06.) |
| Silber | 67,01 | 57,78 | 121,58 (29.01.) | 55,50 (Juli) |
Das Gold-Silber-Verhältnis steht bei rund 66 und damit nahe seinem langfristigen Mittelwert. Diese Volatilität ist wichtig für alles, was folgt: Sie zeigt, dass der kurzfristige Preis von Positionierung und Liquidität getrieben wird – und nicht von der Geologie. Die Geologie entscheidet über zehn Jahre, nicht über zehn Wochen.
Teil 1: Gold – wie viel liegt wirklich noch im Boden?
Die Menschheit hat bis Ende 2025 rund 219.891 Tonnen Gold gefördert. Das klingt nach viel, ist aber ein Würfel von etwa 22 Metern Kantenlänge. Dem gegenüber stehen zwei sehr unterschiedliche Zahlen: Reserven und Ressourcen.
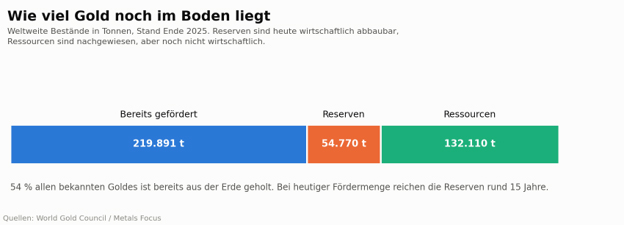
Reserven sind heute wirtschaftlich abbaubar, Ressourcen sind nachgewiesen, aber noch nicht wirtschaftlich
Der US-amerikanische geologische Dienst USGS beziffert die weltweiten Goldreserven in seiner Ausgabe vom Januar 2026 auf 66.000 Tonnen. Der Datenanbieter Metals Focus, auf dessen Zahlen der World Gold Council zurückgreift, kommt auf 54.770 Tonnen Reserven plus 132.110 Tonnen Ressourcen.
Bei einer Jahresförderung von 3.671,6 Tonnen ergibt das eine statische Reichweite von 15 bis 20 Jahren – und rechnet man die Ressourcen hinzu, von rund 51 Jahren.
| Warum die Fünfzehn-Jahres-Zahl in die Irre führt
Reserven sind keine geologische Konstante, sondern eine ökonomische Größe. Ein Erzkörper wandert genau dann von den Ressourcen in die Reserven, wenn er sich zum unterstellten Preis rentiert. Und die Preisannahmen der Konzerne sind konservativ: Barrick kalkulierte seine Reserven 2025 mit 1.500 Dollar je Unze, Newmont mit 2.000 Dollar – bei einem Marktpreis, der zeitweise über 5.000 Dollar lag. Steigt die Rechenannahme, steigen die Reserven, ohne dass ein einziger neuer Fund nötig wäre. Genau deshalb ist die Reichweite seit Jahrzehnten ungefähr gleich geblieben, obwohl kontinuierlich gefördert wurde. |
Noch ein Befund spricht gegen die Erschöpfungsthese, jedenfalls kurzfristig: Die Produktion fällt nicht, sie steigt. 2025 war mit 3.671,6 Tonnen ein Allzeitrekord, und das erste Halbjahr 2026 lag mit 1.867 Tonnen noch einmal drei Prozent darüber. Von einem akuten Mengenproblem kann also keine Rede sein.
Der eigentliche Engpass liegt woanders
Wenn nicht in der Fördermenge – wo dann? An drei Stellen, und alle drei zeigen in dieselbe Richtung.
Erstens: Es wird kaum noch nach neuen Lagerstätten gesucht. Das weltweite Explorationsbudget für Gold lag 2025 bei 6,15 Milliarden Dollar, elf Prozent mehr als im Vorjahr und die Hälfte aller Explorationsausgaben überhaupt. Aber die Aufteilung ist alarmierend: 45 Prozent flossen in die Erweiterung bestehender Minen – ein Rekordwert –, während die Suche auf unerschlossenem Gebiet auf einen Anteil von 21 Prozent fiel. Das ist der niedrigste Wert, der je gemessen wurde. Seit siebzehn Jahren in Folge verschiebt sich das Geld weg von der Suche nach Neuem hin zum Nachbohren des Bekannten.
Zweitens: Was gefunden wird, ist kleiner. Als „bedeutende Entdeckung“ gilt in der Branche ein Fund von mindestens zwei Millionen Unzen. Seit 2020 gab es davon weltweit sechs, zusammen 27 Millionen Unzen. Die durchschnittliche Größe neu gemeldeter Lagerstätten ist von 7,7 Millionen Unzen im vorangegangenen Jahrzehnt auf 4,4 Millionen Unzen gefallen – ein Rückgang um 43 Prozent. Mehr als die Hälfte aller Erstmeldungen zwischen 2020 und 2024 stammte ohnehin aus bereits bekannten Projekten.
Drittens: Selbst was gefunden wird, dauert ewig. Von der Entdeckung bis zur ersten Unze vergehen im Schnitt 15,7 Jahre; bei Minen, die zwischen 2020 und 2023 in Betrieb gingen, waren es fast 18 Jahre. Übersetzt heißt das: Jede Mine, die bis 2035 nennenswert zum Angebot beiträgt, ist heute bereits entdeckt. Der Preisanstieg der Jahre 2024 bis 2026 kann daran nichts mehr ändern. Der World Gold Council formuliert es so, dass die Minenproduktion dem Goldpreis um mindestens sechs Jahre hinterherhinkt.
Dazu kommt der Kostentrend. Die branchenweiten Gesamtkosten je Unze – in der Branche als All-in Sustaining Costs bezeichnet – lagen im ersten Quartal 2026 bei 1.785 Dollar, sechzehn Prozent über dem Vorjahr. Es war der 28. Quartalsanstieg in Folge. Die Reservengehalte der Branchenführer liegen inzwischen unter einem Gramm Gold pro Tonne Gestein: Newmont weist 0,94 Gramm aus, Barrick 0,98. Seit 2010 sind die verarbeiteten Gehalte um gut dreizehn Prozent gefallen. Man fördert mehr Gestein für dasselbe Gold.
| Goldangebot in Zahlen | Wert | Bedeutung |
| Minenproduktion 2025 | 3.671,6 t (Rekord) | kein akutes Mengenproblem |
| Recycling 2025 | 1.404,3 t (28 % des Angebots) | zweiter Angebotskanal |
| Reserven | 54.770–66.000 t | 15–20 Jahre statisch |
| Ressourcen | 132.110 t | Puffer, aber teurer |
| Explorationsbudget 2025 | 6,15 Mrd. USD | davon nur 21 % Neuland |
| Bedeutende Funde seit 2020 | 6 (27 Mio. Unzen) | historisch wenig |
| Zeit von Fund bis Produktion | 15,7 bis 18 Jahre | Angebot bis 2035 ist festgelegt |
| Gesamtkosten je Unze Q1 2026 | 1.785 USD | 28 Quartale in Folge gestiegen |
Bemerkenswert ist übrigens, wie wenig das Recycling die Lücke füllt. 2025 stieg der durchschnittliche Goldpreis um 44 Prozent – das Altgoldaufkommen wuchs um drei Prozent. Wer Gold besitzt, verkauft es offenbar nicht, nur weil es teurer geworden ist.
Teil 2: Silber – das strukturell knappere Metall
Bei Silber liegt der Fall anders und in mancher Hinsicht schärfer.
Die weltweiten Reserven betragen laut USGS 610.000 Tonnen bei einer Jahresproduktion von rund 26.000 Tonnen – statisch etwa 23 Jahre. Diese Zahl ist aber noch weniger aussagekräftig als bei Gold, denn der entscheidende Punkt steht in einer anderen Statistik:
| Woher das Silber kommt (2025) | Anteil |
| Blei- und Zinkminen | 29,4 % |
| Kupferminen | 28,0 % |
| Reine Silberminen | 26,1 % |
| Goldminen | 15,9 % |
| Sonstige | 0,6 % |
Rund drei Viertel des weltweiten Silbers fallen als Nebenprodukt an. Über den Bau einer Kupfermine entscheidet der Kupferpreis, nicht der Silberpreis. Das hat eine Konsequenz, die kaum zu überschätzen ist: Die kurzfristige Angebotselastizität von Silber liegt nahe null. Der Preis kann sich verdreifachen – die Fördermenge reagiert nicht.
Genau das ist zu beobachten. Zwischen 2023 und Januar 2026 stieg der Silberpreis von rund 23 auf über 120 Dollar. Die Prognose für die Minenproduktion 2026 lautet trotzdem 844,1 Millionen Unzen – praktisch unverändert gegenüber 846,6 Millionen im Jahr 2025. Die Weltproduktion bewegt sich seit ihrem Höhepunkt 2016 in einem Seitwärtsband.
Auf der anderen Seite steht eine Nachfrage, die das Angebot seit sechs Jahren übersteigt.
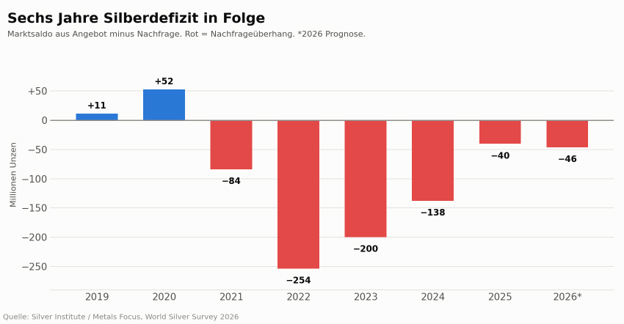
Marktsaldo aus Angebot minus Nachfrage in Millionen Unzen.
Kumuliert über die Jahre 2021 bis 2026 ergibt das ein Defizit von rund 762 Millionen Unzen – etwa neun Monate Weltproduktion, die aus Lagerbeständen gedeckt werden mussten. Und diese Bestände sind endlich. Im September 2025 fiel der frei verfügbare, nicht in Fonds gebundene Silberbestand in London auf ein Rekordtief von etwa 136 Millionen Unzen. Im Oktober 2025 schossen die Leihsätze für Silber auf zeitweise rund 39 Prozent pro Jahr – normal sind unter ein Prozent. Der Preissprung auf 121 Dollar im Januar 2026 war die direkte Folge dieser physischen Enge.
Die Projektpipeline schließt diese Lücke nicht. Die beiden größten Kandidaten – Cordero in Mexiko und Corani in Peru – kämen zusammen auf rund 43 Millionen Unzen Jahresproduktion. Das sind fünf Prozent der Weltförderung, und für beide gibt es bislang keinen verbindlichen Produktionsstart.
Das große Fragezeichen bei Silber heißt Photovoltaik
Bevor daraus eine allzu bequeme Knappheitsgeschichte wird, gehört das Gegenargument auf den Tisch – und es ist gewichtig.
Der größte einzelne Nachfrageblock bei Silber ist die Solarindustrie. Ihr Verbrauch stieg von 74,9 Millionen Unzen im Jahr 2019 auf 197,5 Millionen Unzen 2024. Seither fällt er: 186,6 Millionen Unzen 2025, prognostiziert 151,0 Millionen Unzen für 2026. Der Grund ist nicht weniger Solarausbau, sondern weniger Silber pro Zelle. Die Hersteller reduzieren den Einsatz seit Jahren systematisch und ersetzen Silber zunehmend durch silberbeschichtetes Kupfer.
Im April 2026 meldete das Fraunhofer-Institut für Solare Energiesysteme ein galvanisches Verfahren, das den Silberverbrauch bei TOPCon-Zellen von zehn bis zwölf Milligramm pro Watt auf 1,1 Milligramm senkt – ein Faktor zehn. Das Verfahren steht im Pilotstadium und soll nach Angaben des Instituts in zwei bis drei Jahren marktreif sein. Sollte es sich durchsetzen, entfiele ein erheblicher Teil der Silbernachfrage innerhalb weniger Jahre.
Dagegen stehen wachsende Anwendungen: Ein batterieelektrisches Fahrzeug enthält 28 bis 50 Gramm Silber gegenüber 15 bis 25 Gramm in einem Verbrenner; die Automobilnachfrage soll bis 2031 auf rund 94 Millionen Unzen wachsen. Rechenzentren und KI-Hardware brauchen Silber in Kontakten, Steckverbindern und Halbleitergehäusen – belastbare Mengenprognosen dazu existieren allerdings noch nicht. Wer Ihnen hier konkrete Zahlen nennt, schätzt.
Bei Silber ist die Angebotsseite also starr, die Nachfrageseite aber schwer prognostizierbar. Das erklärt, warum Silber so viel heftiger schwankt als Gold.
Die Nachfrageseite bei Gold hat sich grundlegend verschoben
Bei Gold ist die Unsicherheit umgekehrt verteilt: Das Angebot ist berechenbar, die Nachfrage hat sich strukturell verändert.
Bis vor wenigen Jahren war Schmuck der größte Abnehmer. Diese Rolle bröckelt: Von 2.093 Tonnen im Jahr 2023 fiel der Schmuckabsatz auf 1.542 Tonnen 2025 und im zweiten Quartal 2026 noch einmal um 17 Prozent. Interessant ist dabei, dass der Umsatz gleichzeitig auf Rekordniveau stieg – die Käufer weichen auf leichtere Stücke aus, statt auf Gold zu verzichten.
An die Stelle des Schmucks sind zwei preisunempfindliche Käufergruppen getreten. Zum einen die Zentralbanken:
| Jahr | Nettokäufe der Zentralbanken |
| 2020 | 255 t |
| 2021 | 450 t |
| 2022 | 1.080 t |
| 2023 | 1.051 t |
| 2024 | 1.089 t |
| 2025 | 863 t |
| 1. Halbjahr 2026 | 345 t |
Zum anderen private und institutionelle Investoren: Gold-ETFs verzeichneten 2025 Zuflüsse von 801 Tonnen, Barren und Münzen kamen auf 1.374 Tonnen.
Die Folge ist eine bemerkenswerte Verschiebung in den Währungsreserven der Welt. Nach Berechnungen der Europäischen Zentralbank machte Gold Ende 2025 rund 27 Prozent der globalen Reserven aus, nach 20 Prozent ein Jahr zuvor – mehr als US-Staatsanleihen mit 22 Prozent. Ein Teil davon ist reiner Bewertungseffekt, aber die Richtung ist eindeutig. In der Zentralbankumfrage des World Gold Council von 2026 gaben 45 Prozent der Institute an, ihre Goldbestände in den nächsten zwölf Monaten erhöhen zu wollen – ein Rekordwert.
Zwei weitere Befunde gehören dazu, weil sie den Rahmen für jede Prognose setzen:
Die klassische Zinslogik funktioniert nicht mehr. Gold zahlt keine Zinsen; nach dem Lehrbuch müsste es bei einer realen Rendite zehnjähriger US-Anleihen von aktuell 2,34 Prozent deutlich niedriger stehen. Tut es nicht. Diese Entkopplung wird auf das Jahr 2022 datiert, den Beginn des Zinserhöhungszyklus. Ob sie dauerhaft ist oder nur ausgesetzt, ist die vielleicht wichtigste offene Frage – und das größte Risiko für den Goldpreis.
Der Bestand wächst langsamer als das Geld. Die oberirdische Goldmenge nimmt durch die Förderung um rund 1,66 Prozent pro Jahr zu. Die US-Geldmenge M2 wuchs zuletzt um 5,4 Prozent. Diese Differenz von knapp vier Prozentpunkten ist der quantitative Kern des Arguments, dass Gold langfristig gegenüber Papiergeld an Wert gewinnt. Sie ist auch der Anker für die folgende Rechnung.
Drei Szenarien bis 2035
Was folgt daraus für die Preise? Hier ist Ehrlichkeit angebracht: Eine Punktprognose über zehn Jahre ist Unsinn. Was sich seriös machen lässt, sind Szenarien mit offengelegten Annahmen. Ich rechne den Goldpreis aus einer Geldmengen- und Nachfrageüberlegung fort und leite Silber über das Gold-Silber-Verhältnis ab, weil dessen Angebotsseite ohnehin nicht auf den eigenen Preis reagiert.
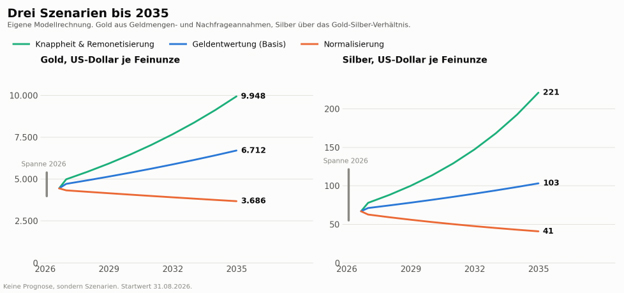
Eigene Modellrechnung, Startwert 31.08.2026. Keine Prognose, sondern Szenarien
Szenario 1 – Geldentwertung (Basisfall). Gold wächst mit 4,5 Prozent pro Jahr, ungefähr der Differenz zwischen Geldmengen- und Goldbestandswachstum. Keine weitere Neubewertung, keine Krise, aber auch keine Rückkehr solider Staatsfinanzen. Zum Vergleich: Seit dem Hoch von 1980 ist Gold mit 3,7 Prozent pro Jahr gestiegen – dieser Pfad ist historisch der unspektakulärste. Das Gold-Silber-Verhältnis bleibt bei etwa 65.
Szenario 2 – Knappheit und Remonetisierung. Gold wächst mit 9 Prozent pro Jahr. Dafür müsste dreierlei zusammenkommen: Die Zentralbanken kaufen weiter im Umfang der letzten Jahre und heben den Goldanteil ihrer Reserven Richtung 35 Prozent; die dünne Explorationspipeline lässt die Fördermenge nach 2030 sinken; und die Entkopplung von den Realzinsen erweist sich als dauerhaft. Silber profitiert überproportional, weil sein Angebot nicht reagieren kann – das Verhältnis fällt auf 45.
Szenario 3 – Normalisierung. Gold verliert 2 Prozent pro Jahr. Die Inflation kehrt nachhaltig zum Ziel zurück, die Realzinsen bleiben hoch, die Zentralbankkäufe versiegen, und die alte Zinslogik greift wieder. Bei Silber kommt hinzu, dass die Fraunhofer-Technologie in Serie geht und die Solarnachfrage strukturell wegbricht – das Verhältnis steigt auf 90.
| Szenario | Gold 2030 | Gold 2035 | Silber 2030 | Silber 2035 |
| Knappheit & Remonetisierung | 6.470 USD / 5.570 € | 9.950 USD / 8.580 € | 114 USD / 98 € | 221 USD / 191 € |
| Geldentwertung (Basis) | 5.390 USD / 4.640 € | 6.710 USD / 5.790 € | 82 USD / 71 € | 103 USD / 89 € |
| Normalisierung | 4.080 USD / 3.520 € | 3.690 USD / 3.180 € | 53 USD / 46 € | 41 USD / 35 € |
Die Euro-Werte unterstellen einen konstanten Wechselkurs von 1,16 Dollar je Euro. Verschiebt sich der Kurs, verschieben sich diese Zahlen mit – bei einem schwächeren Euro nach oben, bei einem stärkeren nach unten.
Was Prognosen taugen – ein Realitätscheck
Zur Einordnung gehört, wie gut die Zunft in den vergangenen Jahren lag. Kurz gesagt: 2025 lagen fast alle deutlich zu tief, 2026 überraschend nah dran. Die Analystenumfrage der Londoner Edelmetallbörse LBMA erwartete im Januar 2026 einen Jahresdurchschnitt von 4.742 Dollar bei einer Spanne von 3.450 bis 7.150 Dollar – tatsächlich lag der Durchschnitt im ersten Halbjahr bei 4.596 Dollar.
Auffällig ist ein Muster bei den Banken: Die bullischsten Ziele stammen aus dem Frühjahr, die jüngsten Revisionen gehen nach unten. Goldman Sachs senkte im Juni 2026 auf 4.900 Dollar zum Jahresende, HSBC erwartet für 2027 rund 4.925 Dollar, Morgan Stanley über 5.000 Dollar, UBS und Citi ähnliches im ersten Halbjahr 2027. Am oberen Rand steht der jährliche „In Gold We Trust“-Report, der für das Ende des Jahrzehnts ein inflationäres Alternativszenario von 8.900 Dollar nennt.
Anders gesagt: Der institutionelle Konsens für die kommenden ein bis zwei Jahre liegt zwischen meinem Basis- und meinem Aufwärtsszenario. Nur legt kaum jemand die Annahmen offen, aus denen sich diese Zahlen ergeben.
Fazit
Die kurze Antwort auf die Ausgangsfrage lautet: Das Gold geht nicht aus, und das Silber auch nicht. Was ausgeht, ist etwas anderes – die Leichtigkeit, mit der neues Angebot entstehen kann.
Bei Gold ist die Lage klar strukturiert: Die Fördermenge steht auf Rekordniveau, die Reserven sind eine Funktion des Preises, und die Nachfrage hat sich von preissensiblem Schmuck zu preisunempfindlichen Zentralbanken und Investoren verschoben. Die Knappheit zeigt sich nicht in der Menge, sondern in den Kosten, den Gehalten und einer Explorationspipeline, deren Neuland-Anteil auf ein Allzeittief gefallen ist. Weil zwischen Fund und Förderung sechzehn bis achtzehn Jahre liegen, ist das Angebot bis 2035 im Wesentlichen schon festgelegt.
Bei Silber ist die Angebotsseite noch starrer: Drei Viertel fallen als Nebenprodukt an und reagieren gar nicht auf den Preis. Sechs Defizitjahre in Folge haben die Lagerbestände geleert, und der Squeeze vom Oktober 2025 hat gezeigt, was passiert, wenn ein unelastisches Angebot auf entschlossene Nachfrage trifft. Das Gegengewicht heißt Photovoltaik: Wenn der Silberverbrauch je Solarzelle tatsächlich um den Faktor zehn sinkt, verliert der Markt seinen größten Wachstumstreiber.
Für die Praxis bedeutet das dreierlei. Erstens: Silber ist kein Gold mit Hebel, sondern ein Industriemetall mit monetärer Nebenrolle – seine Bandbreite ist entsprechend größer, nach oben wie nach unten. Zweitens: Die geologischen Argumente wirken über zehn Jahre, nicht über zehn Monate; wer sie zur Begründung eines kurzfristigen Einstiegs heranzieht, verwechselt die Zeitebenen. Und drittens: Auch mein Basisszenario ist nur eine Fortschreibung heutiger Verhältnisse. Die interessantesten Entwicklungen der nächsten zehn Jahre stehen in keiner dieser Tabellen, weil sie noch niemand kennt.
Bildrechte: Adobe Firefly
____________________________________________________________________________________________________
| Methodik, Datenstand und Hinweise
Stand aller Daten: 31. August 2026. Angebots- und Reservedaten: USGS Mineral Commodity Summaries 2026 (Gold, Silber); World Gold Council / Metals Focus (Gold Demand Trends 2023–Q2 2026, AISC-Datenhub); Silver Institute / Metals Focus, World Silver Survey 2026. Exploration und Projektpipeline: S&P Global Market Intelligence, World Exploration Trends 2026. Photovoltaik: Fraunhofer ISE, Meldung vom 8. April 2026. Reserven- und Kostenangaben der Unternehmen: Geschäftsberichte Newmont, Barrick, Agnico Eagle. Preise: LBMA und GOLD.DE. Reservewährungsanteile: Europäische Zentralbank, Juni 2026. Realzinsen und Geldmenge: Federal Reserve Economic Data. Die Szenariorechnung ist meine eigene und keine Prognose eines Instituts. Gold wird ausgehend vom Kurs des 31. August 2026 mit konstanten Jahresraten fortgeschrieben (+9,0 %, +4,5 %, −2,0 %); Silber ergibt sich aus dem jeweiligen Goldpfad und einem linear auf den Zielwert zulaufenden Gold-Silber-Verhältnis (45, 65, 90). Euro-Werte zu einem konstanten Kurs von 1,16 US-Dollar je Euro. Kein Szenario ist als „wahrscheinlichstes“ gekennzeichnet, weil sich diese Wahrscheinlichkeit nicht seriös beziffern lässt. Dieser Beitrag ist eine Marktanalyse und keine Anlageberatung. Rohstoffpreise schwanken erheblich; Verluste sind möglich. Frühere Wertentwicklungen und Modellrechnungen sagen nichts über künftige Ergebnisse. |