Zwei Menschen legen im Januar 2002 je 10.000 Euro an. Der eine kauft Aktien, der andere Goldbarren. 24 Jahre später trennt die beiden nicht nur die Wertentwicklung ihrer Anlagen – sondern vor allem, wie oft sie in der Zwischenzeit auf den Verkaufsknopf gedrückt haben.
Der Denkfehler in jeder Renditetabelle
Renditetabellen sind Aussagen über Produkte. Sie beantworten die Frage: Was hätte ein Anleger verdient, der am ersten Tag gekauft und am letzten Tag verkauft hätte – und dazwischen nichts getan hätte.
So verhält sich fast niemand.
Menschen kaufen nach, wenn die Kurse gelaufen sind. Sie verkleinern die Position, wenn es unruhig wird. Sie steigen aus, wenn der Depotauszug wehtut, und wieder ein, wenn die Nachrichten wieder freundlich sind. Jede dieser Entscheidungen fällt zu einem Kurs – und die Summe dieser Kurse bestimmt, was tatsächlich auf dem Konto landet. Genau hier klafft eine Lücke, die einen eigenen Namen hat.
Die Lücke zwischen Produkt und Person
Morningstar misst diesen Abstand seit Jahren unter dem Titel Mind the Gap. Die Ausgabe vom August 2026 kommt für die zehn Jahre bis Ende 2025 zu folgendem Bild: Die untersuchten Fonds erzielten im Schnitt 9,9 Prozent pro Jahr. Die Anleger in genau diesen Fonds erzielten 8,7 Prozent. Rund 1,2 Prozentpunkte pro Jahr blieben zwischen Produkt und Person hängen – etwa ein Achtel der gesamten Rendite.
Drei Details aus dieser Untersuchung sind aufschlussreicher als die Hauptzahl:
- Die Lücke wächst mit der Schwankungsbreite. Im ruhigsten Fünftel der Fonds betrug sie 0,4 Prozentpunkte, im unruhigsten über 2,0.
- ETF-Anleger schnitten schlechter ab als Fondsanleger, nicht besser – bei internationalen Aktien-ETFs lag die Lücke bei 2,5 Prozentpunkten. Das billigere Produkt schützt nicht vor dem teureren Verhalten.
- Bei Krypto-ETFs verloren die Anleger 5,8 Prozent pro Jahr, während die Produkte 8,5 Prozent zulegten. Über 14 Prozentpunkte Differenz.
Zur Ehrlichkeit gehört der Widerspruch: Im Mai 2026 erschien im Financial Analysts Journal eine Arbeit von Fulkerson, Jordan, Riley und Yan, die mit denselben Daten auf Timing-Kosten von lediglich rund 0,10 Prozentpunkten kommt – die Differenz stammt aus der Berechnungsmethode. Auch DALBAR, das die Lücke seit 1985 misst, kommt für 2025 auf vergleichsweise moderate 0,72 Prozentpunkte bei Aktienfonds. Bei Anleihefonds waren es im selben Jahr allerdings 4,9 Prozentpunkte.
Wie groß der Effekt genau ist, ist also umstritten. Dass er existiert und immer in dieselbe Richtung zeigt, ist es nicht.
Wie lange halten Deutsche wirklich?
Für Aktien lässt sich das Verhalten gut nachzeichnen. Das Deutsche Aktieninstitut zählt die Aktionäre in Deutschland seit Jahrzehnten:
| Jahr | Aktionäre in Deutschland | Marktlage |
| 2001 | 12,9 Millionen | kurz nach dem Dotcom-Hoch |
| 2010 | 8,4 Millionen | nach zwei Crashs |
| 2025 | 14,1 Millionen | nahe Allzeithochs |
Zwischen 2001 und 2010 hat rund ein Drittel der deutschen Aktionäre aufgegeben – ausgerechnet in dem Jahrzehnt, das die Grundlage für die späteren Kursgewinne legte. Und die Rückkehr fand statt, nachdem die Kurse bereits gestiegen waren.
Die Absatzstatistik des Fondsverbands BVI erzählt dieselbe Geschichte in Geld: Im Boomjahr 2021 flossen rund 50 Milliarden Euro in Aktienfonds. Im Krisenjahr 2022 waren es 0,5 Milliarden. 2026, wieder nahe Rekordständen, sind Aktienfonds erneut die stärkste Kategorie. Das Muster ist so alt wie der Fondsvertrieb selbst: Geld kommt nach Kursgewinnen und bleibt nach Kursverlusten weg.
Die oft zitierte Zahl, die durchschnittliche Haltedauer einer Aktie sei von 9,7 Jahren im Jahr 1980 auf 0,8 Jahre im Jahr 2020 gefallen, sollte man dabei mit Vorsicht behandeln: Sie ergibt sich aus Handelsvolumen geteilt durch Marktkapitalisierung und wird vom Hochfrequenzhandel dominiert. Für das Verhalten typischer Privatanleger taugt sie nicht. Die Richtung stimmt trotzdem.
Warum Gold anders in der Schublade liegt
Bei physischem Gold sieht das Bild anders aus – und zwar aus drei sehr handfesten Gründen.
Erstens der Spread. Wer eine Unze kauft, zahlt Aufgeld; wer sie verkauft, akzeptiert einen Abschlag. Diese Spanne macht kurzfristiges Hin und Her unattraktiv. Was in der Wertpapierwelt ein Nachteil ist, wirkt hier wie eine eingebaute Bremse gegen Aktionismus.
Zweitens die Steuerregel. Nach § 23 EStG ist der Gewinn aus dem Verkauf physischen Goldes nach mehr als einem Jahr Haltedauer steuerfrei. Der Gesetzgeber belohnt also exakt das Verhalten, das Anlegern schwerfällt: abwarten. Kurios ist, dass diese Regel kaum bekannt ist – laut Goldstudie 2026 der ReiseBank und der Steinbeis-Hochschule kennen sie nur 22 Prozent der Befragten.
Drittens die Aufbewahrung. Ein Barren im Schließfach hat keine App, keinen Push-Alarm und keinen Tageskurs auf dem Sperrbildschirm. Was man nicht ständig sieht, verkauft man seltener.
Die Zahlen bestätigen das. Dieselbe Goldstudie 2026 berichtet: 55 Prozent der Bundesbürger besitzen Gold in irgendeiner Form; 87 Prozent der Goldbesitzer haben in den vergangenen zwölf Monaten nichts verkauft – bei Preisen, die im Sommer 2026 nahe an Rekordniveau lagen. 81 Prozent wollen ihren Bestand weiter halten. 92 Prozent sind mit ihrem Kauf zufrieden. Für 39 Prozent ist das Motiv ausdrücklich der langfristige Wertspeicher.
Was das über 24 Jahre ausmacht
Nun die Gegenprobe. Vom 31. Dezember 2001 bis zum 31. Juli 2026 – also seit der Euro-Bargeldeinführung – ergab sich in Euro folgendes Bild, jeweils aus 10.000 Euro Startkapital:
| Aus 10.000 € wurden … | vor Steuern | nach laufenden Steuern | zusätzlich mit 1,2 Punkten Verhaltenslücke |
| DAX | 49.668 € | 43.127 € | 32.610 € |
| MSCI World | 58.583 € | 52.928 € | 40.120 € |
| Gold, physisch | 111.600 € | 111.600 € (nach 1 Jahr steuerfrei) | 111.600 € |
Zwei Annahmen stecken in dieser Tabelle, und beide sind eher freundlich gerechnet. Erstens unterstellt die Goldzeile eine Verhaltenslücke von null – das ist die günstigstmögliche Annahme, auch wenn die Studienlage sie stützt. Zweitens setzt die zweite Spalte voraus, dass der Verkaufsgewinn durch Bestandsschutz beziehungsweise den 100.000-Euro-Freibetrag gedeckt ist. Wer häufig umschichtet, verliert genau diesen Schutz – die dritte Spalte wäre dann noch einmal deutlich niedriger.
Trotzdem ist sie die eigentliche Pointe. Der Aktienanleger verliert nicht nur an das Finanzamt, sondern noch einmal an sich selbst. Der Goldbesitzer verliert beides nicht – nicht, weil er klüger wäre, sondern weil sein Produkt ihm weniger Gelegenheiten zum Fehler bietet.
Ein Blick auf die Teilperioden zeigt außerdem, wie oft man in diesen 24 Jahren die Nerven verloren haben könnte:
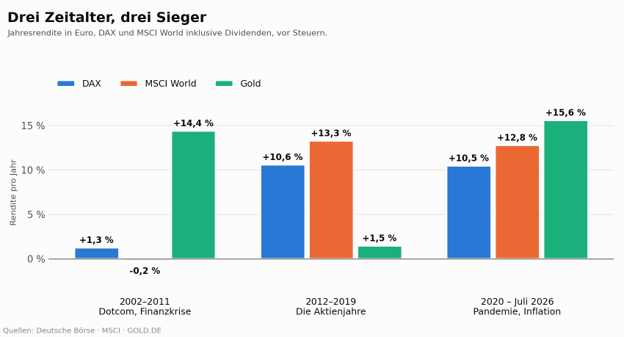
Jahresrendite in Euro, vor Steuern.
Zwischen 2002 und 2011 verdiente man mit dem MSCI World nichts – zehn Jahre lang. Wer das durchgehalten hat, wurde in den Jahren danach fürstlich entlohnt. Wer nach dem zweiten Crash aufgab, kam nie zurück. Umgekehrt gilt für Gold: Von 2012 bis 2019 gab es acht magere Jahre mit 1,5 Prozent pro Jahr, dazwischen 2013 ein Minus von 31 Prozent in Euro. Auch das musste man aussitzen.
Der unbequeme Teil
Es wäre zu einfach, Goldbesitzer zu Vorbildern zu erklären. Dieselbe Studie zeigt, dass der Anteil von Gold am Gesamtvermögen der Deutschen von 2,8 Prozent im Jahr 2024 auf 6,1 Prozent im Jahr 2026 gestiegen ist – bei einem Preisanstieg von rund 40 Prozent im selben Zeitraum. Der Rest der Verdopplung sind also Zukäufe: Auch hier kam das Geld, nachdem die Kurse gelaufen waren. Wer heute erstmals Gold kauft, weil die letzten beiden Jahre so überzeugend aussahen, macht denselben Fehler wie der Aktienkäufer im Frühjahr 2000. Dass 87 Prozent der Goldbesitzer zuletzt nicht verkauft haben, heißt im Übrigen auch: 13 Prozent haben es getan.
Und die Rechnung oben unterschlägt eine Kleinigkeit: Wer 2002 einen Sparplan begonnen und ihn nie unterbrochen hätte, wäre mit Aktien deutlich besser gefahren als der Einmalanleger dieser Tabelle. Die Verhaltenslücke ist kein Naturgesetz. Sie ist der Preis für Entscheidungen, die man auch nicht treffen kann.
Vier Konsequenzen für die Praxis
- Bauen Sie Entscheidungen ab, nicht auf. Ein Sparplan, der ohne Ihr Zutun läuft, schlägt jede Timing-Strategie – nicht wegen der Rendite, sondern weil er Ihnen die Gelegenheit zum Fehler nimmt.
- Schauen Sie seltener hin. Die Verhaltenslücke wächst mit der Schwankungsbreite und mit der Häufigkeit des Hinsehens. Ein Depotauszug pro Quartal reicht.
- Kennen Sie Ihre Haltefristen. Bei physischem Gold entscheidet ein einziges Jahr über die vollständige Steuerfreiheit des Gewinns. Bei Aktienfonds gibt es diese Frist nicht – dafür wirkt der Zinseszins auf unversteuerte Gewinne umso länger, je weniger Sie umschichten.
- Trennen Sie die Aufgaben. Aktien sollen Sie an der Produktivität von Unternehmen beteiligen. Gold soll den Wertverlust der Währung abfedern, in der diese Unternehmen rechnen. Zwei Aufgaben, zwei Bausteine – und in beiden Fällen ist Nichtstun die anspruchsvollste Disziplin.
Fazit
Auf die Ausgangsfrage gibt es eine klare Antwort: Über den Zeitraum seit der Euro-Bargeldeinführung war physisches Gold die beste Anlage – vor Steuern, nach Steuern und erst recht nach Berücksichtigung des typischen Anlegerverhaltens. Aber der wichtigere Befund steckt in der dritten Tabellenspalte. Fast ein Drittel des Aktiengewinns ging weder an den Markt noch an den Fiskus verloren, sondern an die eigenen Entscheidungen.
Das ist die gute Nachricht: An den Kursen können Sie nichts ändern, an den Steuern wenig. An Ihrer Haltedauer alles.
Bildrechte: Adobe Firefly
_____________________________________________________________________________________________________________________________
Datenbasis:
Zeitraum 31.12.2001 bis 31.07.2026. DAX-Performanceindex (Deutsche Börse) 5.160,10 → 25.629,24 Punkte; MSCI World Net Total Return in Euro 118,98 → 697,03; Goldpreis 314,24 € → rund 3.507 € je Feinunze (GOLD.DE). Steuerannahme für die zweite Spalte: laufende Besteuerung von Dividenden und Vorabpauschale nach jeweils geltendem Recht, Verkaufsgewinn durch Bestandsschutz bzw. den 100.000-Euro-Freibetrag gedeckt. Verhaltenslücke: 1,2 Prozentpunkte pro Jahr nach Morningstar Mind the Gap, August 2026. Weitere Quellen: DALBAR QAIB 2026; Fulkerson/Jordan/Riley/Yan, Financial Analysts Journal, Mai 2026; Deutsches Aktieninstitut, Aktionärszahlen 2025; BVI-Absatzstatistik; Goldstudie 2026 der ReiseBank und des CFin der Steinbeis-Hochschule Berlin.
Historische Auswertung, keine Anlageberatung. Frühere Wertentwicklungen sagen nichts über künftige Ergebnisse.