Die US-Notenbank hat im September 2026 die Zinsen erhöht, zum ersten Mal seit drei Jahren. Viele Goldbesitzer fragen sich jetzt: Ist das der Anfang vom Ende der Goldhausse? Ich beantworte die sieben wichtigsten Fragen zu Zinserhöhung und Gold – ausschließlich mit Daten, die Sie selbst nachprüfen können.
Vorweg das Wichtigste in drei Sätzen: Eine Zinserhöhung allein sagt wenig über den Goldpreis aus. Entscheidend ist, ob die Zinsen schneller steigen als die Inflation. Und seit 2022 spielen die Goldkäufe der Notenbanken eine Rolle, die in keinem Lehrbuch vorkam.
Frage 1: Was hat die Fed am 16. September 2026 beschlossen?
Der Offenmarktausschuss der Federal Reserve hat die Zielspanne für den Leitzins um 0,25 Prozentpunkte auf 3,75 bis 4,00 Prozent angehoben. Es ist die erste Zinserhöhung seit 2023. Im Statement begründet die Fed den Schritt unter anderem mit dem Satz „Inflation remains elevated“ – die Inflation bleibe erhöht.
Zur Einordnung: Im August 2026 lag die US-Inflationsrate bei 3,35 Prozent gegenüber dem Vorjahresmonat, der effektive Leitzins im Monatsmittel bei 3,63 Prozent (beides FRED-Daten, Reihen CPIAUCSL und FEDFUNDS).
Frage 2: Wie hat Gold auf die Zinserhöhung reagiert?
Gar nicht so, wie viele erwartet hatten. Zinserhöhung und Gold im Tagesverlauf: Die Grafik zeigt das Londoner Nachmittagsfixing der LBMA an jedem Handelstag seit Ende August.
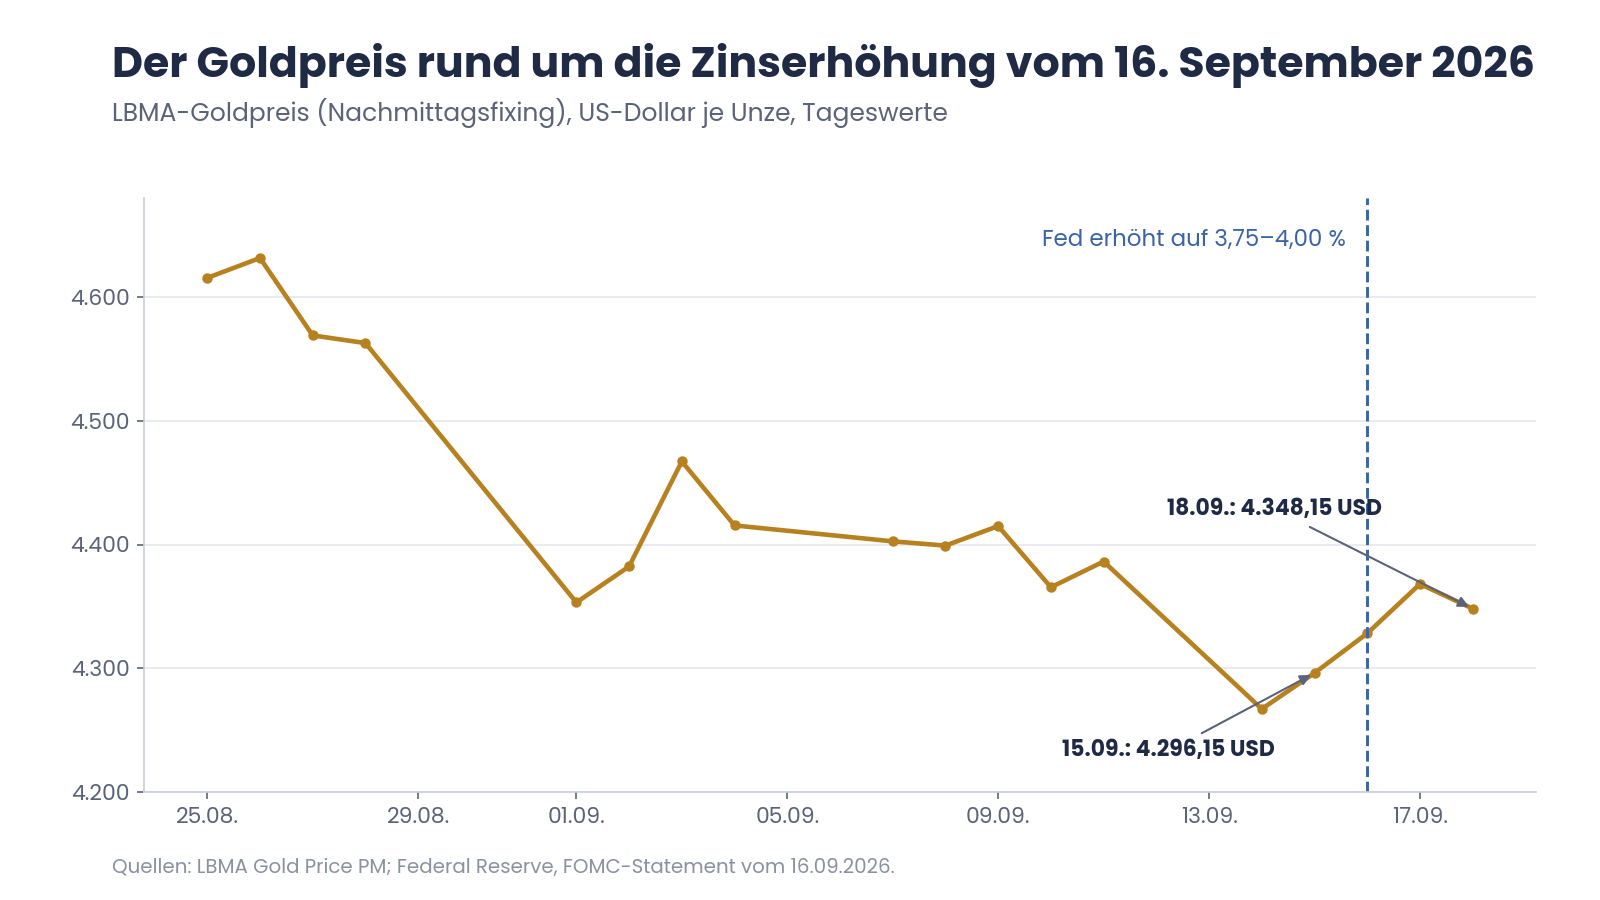
Zinserhöhung und Gold: LBMA-Goldpreis rund um die Fed-Entscheidung vom 16. September 2026Zinserhöhung und Gold: LBMA-Goldpreis rund um die Fed-Entscheidung vom 16. September 2026
| Datum | LBMA-Goldpreis PM (USD je Unze) |
| 28.08.2026 | 4.562,75 |
| 01.09.2026 | 4.353,15 |
| 14.09.2026 | 4.267,10 |
| 15.09.2026 (Vortag der Entscheidung) | 4.296,15 |
| 16.09.2026 (Tag der Entscheidung) | 4.328,20 |
| 17.09.2026 | 4.368,10 |
| 18.09.2026 | 4.348,15 |
Vom Vortag bis zwei Tage danach stieg der Goldpreis um 1,2 Prozent (4.348,15 ÷ 4.296,15 = 1,0121). Der deutliche Rückgang kam vorher: Allein zwischen dem 28. August und dem 1. September fiel das Fixing um 4,6 Prozent.
Das ist kein Beleg dafür, dass Zinserhöhungen Gold nützen. Ein paar Tage sind statistisch bedeutungslos. Es zeigt aber: Der Markt reagiert nicht mechanisch auf die Schlagzeile. Ob Gold nach einer Zinserhöhung fällt, hängt davon ab, was vorher schon im Preis steckte und wie es mit der Inflation weitergeht.
Frage 3: Fällt Gold bei einer Zinserhöhung normalerweise?
Nein. Ich habe alle zehn Zinserhöhungsphasen der Fed seit 1972 ausgewertet, jeweils vom Monat des Zinstiefs bis zum Monat des Zinshochs, gemessen am Monatsmittel des LBMA-Goldpreises. In sechs dieser zehn Phasen stand Gold am Ende höher als am Anfang. Besonders deutlich in den Siebzigerjahren: Zwischen Januar 1977 und April 1980 stieg der Leitzins von 4,61 auf 17,61 Prozent, der Goldpreis von 132 auf 517 Dollar.
Gefallen ist Gold vor allem in den Achtzigerjahren – und knapp im Zyklus 2022/2023 (minus 1,4 Prozent), obwohl der Leitzins damals von 0,20 auf 5,33 Prozent stieg.
Auch über alle Monate seit August 1971 gerechnet findet sich kein verlässlicher Zusammenhang: Die Korrelation zwischen der monatlichen Veränderung des Leitzinses und der Goldrendite im selben Monat beträgt minus 0,05. Das ist statistisch praktisch null.
Frage 4: Und was passiert, wenn die Fed die Zinsen senkt?
Wer glaubt, Gold steige zuverlässig bei Zinssenkungen, liegt ebenfalls daneben. Die Bilanz der neun Senkungsphasen seit 1974, jeweils vom Zinshoch bis zum Zinstief:
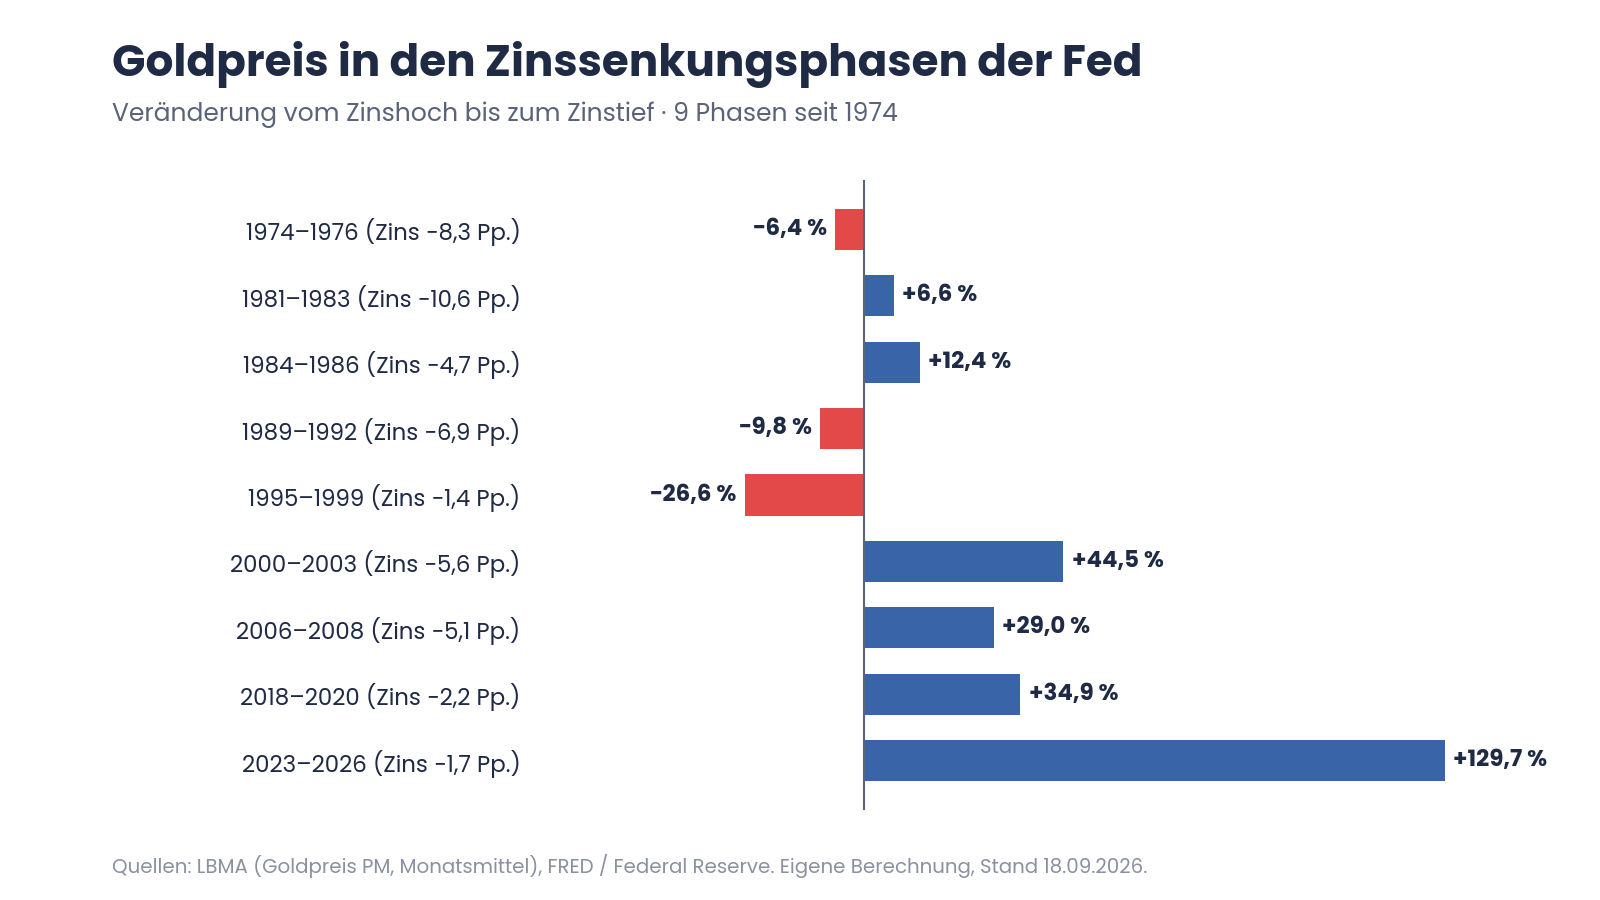
Zinserhöhung, Gold und das Gegenstück: Goldpreis in den neun Zinssenkungsphasen der Fed seit 1974
| Zinssenkungsphase | Leitzins von → bis | Goldpreis von → bis (USD) | Gold |
| 07/1974 – 12/1976 | 12,92 → 4,65 % | 143 → 134 | −6,4 % |
| 06/1981 – 02/1983 | 19,10 → 8,51 % | 461 → 491 | +6,6 % |
| 08/1984 – 12/1986 | 11,64 → 6,91 % | 348 → 391 | +12,4 % |
| 05/1989 – 12/1992 | 9,81 → 2,92 % | 371 → 335 | −9,8 % |
| 04/1995 – 01/1999 | 6,05 → 4,63 % | 391 → 287 | −26,6 % |
| 07/2000 – 12/2003 | 6,54 → 0,98 % | 282 → 407 | +44,5 % |
| 08/2006 – 12/2008 | 5,25 → 0,16 % | 633 → 816 | +29,0 % |
| 12/2018 – 04/2020 | 2,27 → 0,05 % | 1.248 → 1.683 | +34,9 % |
| 08/2023 – 08/2026 | 5,33 → 3,63 % | 1.920 → 4.410 | +129,7 % |
In sechs von neun Senkungsphasen stieg Gold, in drei fiel es. Zwischen 1995 und 1999 verlor es trotz sinkender Zinsen mehr als ein Viertel. Die letzte Phase ist eine Besonderheit: Der Leitzins sank nur um 1,7 Prozentpunkte, der Goldpreis hat sich mehr als verdoppelt. Das lässt sich mit dem Zins allein nicht erklären.
Das Fazit aus Frage 3 und 4: Gold ist in Zinserhöhungs- und in Zinssenkungsphasen mehrheitlich gestiegen. Die Richtung des Leitzinses ist als Signal schlicht ungeeignet.
Frage 5: Worauf kommt es dann an?
Auf den Realzins – den Zins nach Abzug der Inflation. Er bestimmt, was Ihnen eine Anleihe tatsächlich einbringt und was Sie das zinslose Halten von Gold kostet.
Ich habe alle 660 Monate von August 1971 bis August 2026 nach der Höhe des US-Realzinses sortiert (Leitzins minus Inflationsrate zum Vorjahresmonat) und jeweils die Goldrendite der vorangegangenen zwölf Monate zugeordnet. Die Grafik zeigt neben dem Durchschnitt auch den Median, also den mittleren Wert. Der Median ist robuster, weil einzelne Ausreißerjahre wie 1979 ihn nicht verzerren.
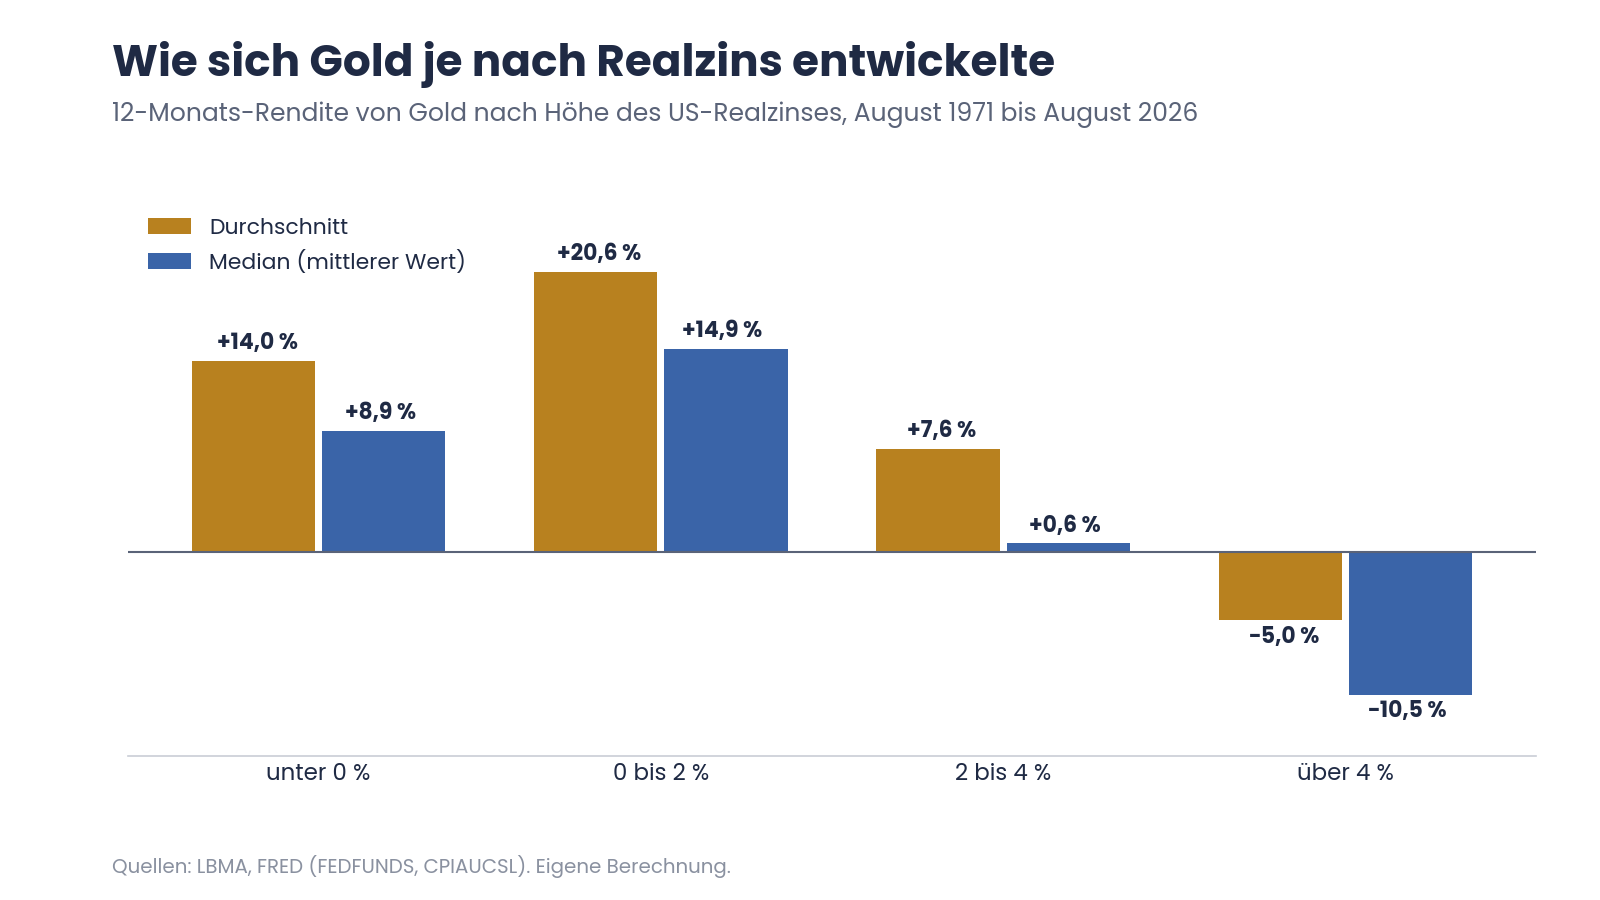
Zinserhöhung und Gold nach Abzug der Inflation: 12-Monats-Rendite von Gold nach Höhe des US-Realzinses, Durchschnitt und Median
| Realzins | Durchschnitt | Median | Anteil der Monate mit Gold im Plus | Anzahl Monate |
| unter 0 % | +14,0 % | +8,9 % | 68 % | 257 |
| 0 bis 2 % | +20,6 % | +14,9 % | 75 % | 170 |
| 2 bis 4 % | +7,6 % | +0,6 % | 55 % | 142 |
| über 4 % | −5,0 % | −10,5 % | 30 % | 91 |
Die Tabelle zeigt eine klare Schwelle. Bis zwei Prozent Realzins lag Gold nach zwölf Monaten in rund sieben von zehn Fällen im Plus. Zwischen zwei und vier Prozent war es praktisch ein Münzwurf: Der Median liegt bei plus 0,6 Prozent. Erst über vier Prozent Realzins wurde es für Gold eindeutig schwierig.
Wenden Sie diesen Maßstab auf heute an, ergibt sich: 3,63 Prozent Leitzins minus 3,35 Prozent Inflation sind 0,28 Prozent Realzins im August 2026. Auch nach der Zinserhöhung um 0,25 Prozentpunkte bleibt der Realzins nach dieser Definition unter einem Prozent – vorausgesetzt, die Inflation sinkt nicht gleichzeitig.
Frage 6: Warum stieg Gold 2024 und 2025 trotz hoher Realzinsen?
Das ist die Frage, auf die das Realzinsmodell keine gute Antwort hat. Die Rendite zehnjähriger inflationsgeschützter US-Staatsanleihen (TIPS), die direkteste Marktgröße für den Realzins, lag 2024 im Jahresdurchschnitt bei 1,94 Prozent und 2025 bei 1,96 Prozent. Das waren die höchsten Jahresdurchschnitte seit 2007. Trotzdem stieg Gold 2024 um 25,5 Prozent und 2025 um 67,4 Prozent (jeweils letztes LBMA-Fixing des Jahres gegenüber dem Vorjahr).
Zwischen 2013 und 2021 lag die Korrelation zwischen Goldpreis und realer Rendite bei minus 0,90 – ein fast perfekter Gegenlauf. Seit 2022 ist sie positiv (plus 0,52). Der Zusammenhang ist in dieser Zeit also nicht nur schwächer geworden, sondern hat sich umgekehrt.
Die am häufigsten genannte Erklärung sind die Notenbanken. Laut World Gold Council kauften sie von 2010 bis 2021 im Schnitt 473 Tonnen Gold pro Jahr, 2024 dann 1.092 Tonnen und 2025 863 Tonnen. Notenbanken kaufen nicht wegen der Rendite, sondern um ihre Reserven unabhängiger von Währungen und politischen Risiken zu machen. Ob das den Bruch vollständig erklärt, lässt sich mit den verfügbaren Daten nicht beweisen. Ich weiß es nicht. Sicher ist nur: Der Gleichlauf hat sich zeitlich mit den Rekordkäufen umgekehrt.
Frage 7: Und was zeigt 2026?
2026 ist die klassische Logik zurück. Die Grafik zeigt den Goldpreis und die reale Rendite im Monatsmittel seit Januar 2025.
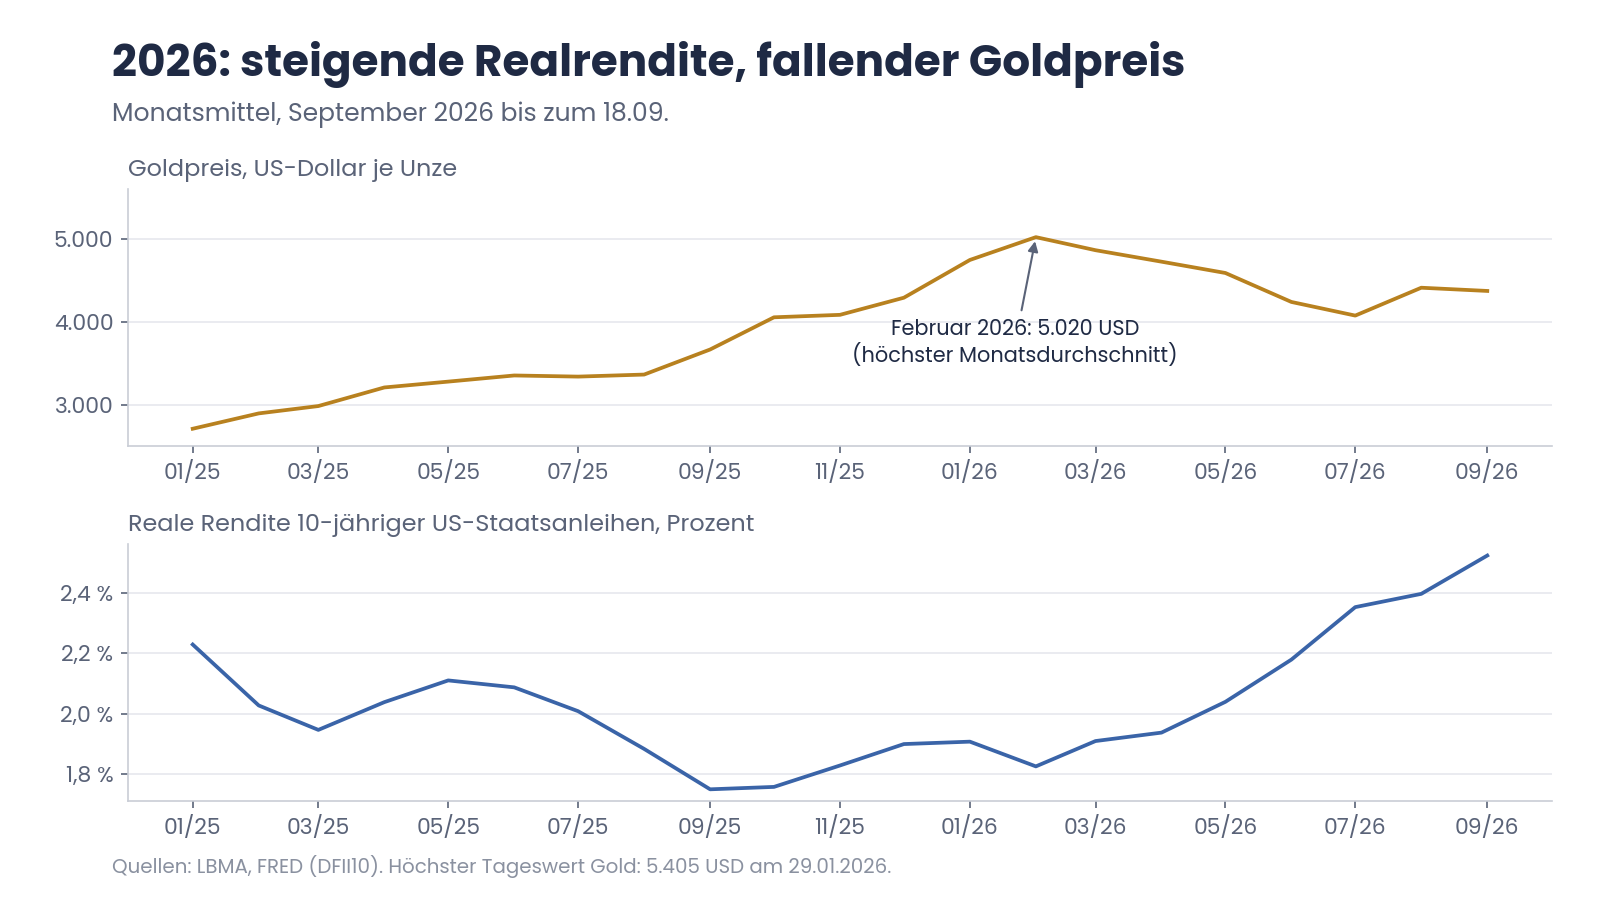
Zinserhöhung und Gold 2026: steigende Realrendite, fallender Goldpreis (Monatsmittel Januar 2025 bis September 2026)
| Kennzahl | Wert |
| Höchster Tageswert Gold (LBMA PM) | 5.405 USD am 29.01.2026 |
| Höchster Monatsdurchschnitt | 5.020 USD im Februar 2026 |
| Gold am 18.09.2026 | 4.348,15 USD (−19,6 % vom Hoch) |
| Reale Rendite 10 J., Monatsmittel Februar 2026 | 1,82 % |
| Reale Rendite 10 J., Monatsmittel September 2026 (bis 18.09.) | 2,52 % |
Die reale Rendite ist um 0,7 Prozentpunkte gestiegen, auf den höchsten Monatswert seit November 2008. Im gleichen Zeitraum hat Gold ein Fünftel verloren. Die Zinserhöhung vom September war dabei nicht der Auslöser. Sie kam, nachdem sich die Realzinsen schon seit Monaten nach oben bewegt hatten.
Wichtig ist der Unterschied zwischen den beiden Realzins-Maßen in diesem Beitrag: Die TIPS-Rendite (2,52 Prozent) ist eine Markterwartung für zehn Jahre. Der einfache Realzins aus Leitzins minus aktueller Inflation (0,28 Prozent) schaut auf den kurzfristigen Zins und die zurückliegende Teuerung. Beide Maße sind gängig, sie messen aber Verschiedenes.
Checkliste: Worauf Sie bei der nächsten Fed-Entscheidung achten sollten
Die nächste Sitzung des Offenmarktausschusses ist laut Kalender der Federal Reserve für den 27. und 28. Oktober 2026 angesetzt. Statt auf die Schlagzeile „Zinsen rauf“ oder „Zinsen runter“ lohnt der Blick auf diese Punkte:
- Realzins statt Leitzins: Steigt der Leitzins stärker als die Inflation? Die monatliche Inflationsrate veröffentlicht das US-Arbeitsministerium, die Reihe CPIAUCSL finden Sie auf FRED.
- Reale Rendite zehnjähriger Anleihen: Die Reihe DFII10 auf FRED wird täglich aktualisiert. Historisch war ein Anstieg Gegenwind für Gold. Bei einem Realzins über vier Prozent lag Gold nach zwölf Monaten in 70 Prozent der Fälle nicht im Plus.
- Notenbankkäufe: Der World Gold Council veröffentlicht vierteljährlich die Gold Demand Trends. Bleiben die Käufe hoch, kann das Gold auch gegen steigende Realzinsen stützen – wie 2024 und 2025.
- Nicht auf einzelne Tage reagieren: Wie die Tage um den 16. September zeigen, sagt die Reaktion auf eine einzelne Sitzung wenig über den weiteren Trend.
Was heißt das für Sie als Goldbesitzer?
Wer Gold hält, um sein Vermögen gegen Geldentwertung und staatliche Zugriffe abzusichern, braucht keine Zinsprognose. Die Daten zeigen, dass Gold in beiden Zinsrichtungen mehrheitlich gestiegen ist. Sie zeigen auch, dass es Phasen mit Verlusten von 20 Prozent und mehr gibt – so wie seit Februar 2026.
Wer eine Goldposition deshalb nicht als kurzfristige Wette, sondern als langfristige Absicherung versteht, muss auf eine Zinserhöhung nicht reagieren. Wer dagegen mit Gold kurzfristig handeln will, sollte wissen, dass ihm die Zinsentscheidung allein kein verlässliches Signal liefert.
Fazit
Zinserhöhung und Gold sind keine Gegenspieler. In sechs von zehn Zinserhöhungsphasen seit 1972 ist der Goldpreis gestiegen, in sechs von neun Senkungsphasen ebenfalls. Maßgeblich war historisch der Realzins: Erst ab einem Realzins von über vier Prozent hat Gold über zwölf Monate mehrheitlich verloren. Aktuell liegt der einfache Realzins bei 0,28 Prozent, die reale Rendite zehnjähriger Anleihen bei 2,52 Prozent – und genau ihr Anstieg erklärt das schwache Gold 2026 besser als die Fed-Entscheidung.
Gold schützt das, was Sie sich erarbeitet haben. Diese Aufgabe endet nicht mit einer Zinserhöhung um einen Viertelprozentpunkt.
Dieser Beitrag ist keine Anlageberatung und keine Kauf- oder Verkaufsempfehlung. Er ordnet historische Daten ein. Vergangene Entwicklungen sind kein verlässlicher Hinweis auf künftige.
Quellen
- LBMA Gold Price PM, Tageswerte: prices.lbma.org.uk/json/gold_pm.json (Abruf 19.09.2026)
- Federal Reserve Bank of St. Louis, FRED: FEDFUNDS, CPIAUCSL, DFII10 (fred.stlouisfed.org, Abruf September 2026)
- Federal Reserve, FOMC-Statement vom 16.09.2026: federalreserve.gov/newsevents/pressreleases/monetary20260916a.htm
- Federal Reserve, Kalender Oktober 2026: federalreserve.gov/newsevents/2026-october.htm
- World Gold Council, Gold Demand Trends Full Year 2025 (29.01.2026), Abschnitt Central Banks
- Alle Zyklus-, Korrelations- und Median-Berechnungen: eigene Berechnung auf Basis der genannten Reihen (Monatsmittel). Zinsphasen gemessen am Monatsmittel der Fed Funds Effective Rate.
Bildrechte: Michael Sielmon